Neuigkeiten per E-Mail erhalten?
Wir sind gerne für Dich da!
+41 62 589 65 00
info_at_notareo.ch
Montag bis Freitag
9:00 - 12:00 & 14:00 - 17:00
Liquidationsbilanz GmbH Schweiz: Pflicht, Kosten und Erstellung
Wenn Du Deine GmbH in der Schweiz liquidieren möchtest, benötigst Du eine Liquidationsbilanz. Sie zeigt, welches Vermögen und welche Schulden Deine Gesellschaft zum Zeitpunkt der Auflösung hat. Doch wann muss die Liquidationsbilanz erstellt werden? Wer darf sie erstellen und mit welchen Kosten musst Du rechnen?
Die Liquidationsbilanz ist ein wichtiger Bestandteil der freiwilligen GmbH-Liquidation. Sie dient dem Liquidator als Grundlage für die Abwicklung der Gesellschaft und hilft festzustellen, ob sämtliche Verpflichtungen erfüllt werden können.
In diesem Ratgeber erfährst Du, wann eine Liquidationsbilanz gesetzlich vorgeschrieben ist, welche Positionen sie enthalten muss, wie sie erstellt wird und was eine professionelle Erstellung kostet. Möchtest Du eine Übersicht rund um das Thema GmbH Liquidation erhalten, dann kannst Du Dich in diesem Blogartikel Liquidation GmbH Schweiz: Ablauf, Kosten und Dauer einfach erklärt informieren.
Inhalt in Kürze
- Pflicht: Bei der freiwilligen Liquidation einer Schweizer GmbH muss der Liquidator bei Übernahme seines Amtes eine Bilanz erstellen.
- Zeitpunkt: Die Liquidationseröffnungsbilanz wird zu Beginn der Liquidation erstellt.
- Bewertung: Die Vermögenswerte müssen unter Berücksichtigung der Liquidation bewertet werden.
- Inhalt: Die Bilanz enthält sämtliche Aktiven, Passiven, Rückstellungen und das Eigenkapital der Gesellschaft.
- Erstellung: Die Verantwortung liegt beim Liquidator. Ein Treuhänder oder eine andere Fachperson kann ihn dabei unterstützen.
- Kosten: Für die professionelle Erstellung einer Liquidationsbilanz fallen je nach Aufwand und Komplexität unterschiedliche Kosten an.
- Weitere Bilanzen: Bei einer längeren Liquidation sind jährliche Zwischenabschlüsse erforderlich. Am Ende wird die Schlussrechnung beziehungsweise Liquidationsschlussbilanz erstellt.
Du möchtest Deine GmbH liquidieren und benötigst eine Liquidationsbilanz? Sende uns Deine aktuelle Bilanz. Wir zeigen Dir, welche Unterlagen Du benötigst und wie Du Deine GmbH liquidieren kannst.
Hast Du Fragen zur Liquidationsbilanz?
1. Was ist eine Liquidationsbilanz einer GmbH?
Eine Liquidationsbilanz ist eine besondere Bilanz, welche die finanzielle Situation einer Gesellschaft im Zusammenhang mit ihrer Liquidation darstellt.
Im Gegensatz zu einer gewöhnlichen Jahresbilanz berücksichtigt sie, dass die GmbH ihre Geschäftstätigkeit nicht mehr wie bisher fortführt, sondern abgewickelt wird.
Die Liquidationsbilanz zeigt insbesondere:
- Welche Vermögenswerte die GmbH besitzt.
- Welche offenen Forderungen gegenüber Kunden und anderen Schuldnern bestehen.
- Welche Verbindlichkeiten gegenüber Lieferanten, Banken und anderen Gläubigern vorhanden sind.
- Welche Steuerverpflichtungen noch zu erwarten sind.
- Welche Kosten für die Liquidation zurückgestellt werden müssen.
- Welches Vermögen nach Begleichung sämtlicher Verpflichtungen voraussichtlich übrig bleibt.
Die Liquidationsbilanz dient dem Liquidator als Grundlage für die weitere Abwicklung der Gesellschaft.
Dabei ist zwischen drei verschiedenen Arten von Bilanzen zu unterscheiden:
Liquidationseröffnungsbilanz: Sie wird zu Beginn der Liquidation erstellt und bildet die finanzielle Ausgangslage der GmbH ab.
Zwischenbilanz: Bei einer länger andauernden Liquidation müssen jährliche Zwischenabschlüsse erstellt werden.
Liquidationsschlussbilanz: Sie dokumentiert die finanzielle Situation am Ende der Liquidation und dient zusammen mit der Schlussrechnung der abschliessenden Abwicklung.
Diese drei Begriffe werden im Alltag häufig unter dem Oberbegriff Liquidationsbilanz zusammengefasst.
2. Ist eine Liquidationsbilanz bei einer GmbH gesetzlich vorgeschrieben?
Ja. Bei einer freiwilligen Liquidation einer Schweizer GmbH ist die Erstellung einer Bilanz zu Beginn der Liquidation gesetzlich vorgeschrieben.
Die rechtliche Grundlage findet sich in Art. 821a Abs. 1 OR in Verbindung mit den aktienrechtlichen Liquidationsvorschriften.
Gemäss Art. 742 Abs. 1 OR müssen die Liquidatoren bei der Übernahme ihres Amtes eine Bilanz aufstellen.
Diese Vorschrift gilt aufgrund der entsprechenden Verweisung in Art. 821a OR auch für die Liquidation einer GmbH.
Die Bilanz erfüllt mehrere wichtige Funktionen:
Feststellung der Vermögensverhältnisse: Der Liquidator erhält einen Überblick über sämtliche Vermögenswerte und Verbindlichkeiten.
Schutz der Gläubiger: Es wird überprüft, ob genügend Vermögen vorhanden ist, um die offenen Verpflichtungen zu begleichen.
Grundlage für die Liquidation: Die Bilanz dient als Ausgangspunkt für die Verwertung der Aktiven und die Begleichung der Schulden.
Erkennung einer Überschuldung: Der Liquidator kann feststellen, ob die vorhandenen Vermögenswerte zur Deckung der Verbindlichkeiten ausreichen.
Wichtig: Die Pflicht zur Erstellung einer Liquidationsbilanz besteht auch dann, wenn Deine GmbH keine Geschäftstätigkeit mehr ausübt, keine Mitarbeitenden beschäftigt oder seit längerer Zeit keine Umsätze erzielt.
Auch eine inaktive GmbH muss bei ihrer freiwilligen Auflösung eine entsprechende Bilanz erstellen lassen.
3. Wann muss die Liquidationsbilanz erstellt werden?
Die Liquidationseröffnungsbilanz muss zu Beginn der Liquidation erstellt werden. Massgeblich ist die Übernahme des Amtes durch den Liquidator.
In der Praxis wird die Bilanz auf den Stichtag der Auflösung der GmbH beziehungsweise der Übernahme des Liquidatorenamtes erstellt.
Sie sollte deshalb möglichst frühzeitig vorbereitet werden.
Wie alt darf die Liquidationsbilanz sein?
Für die Einleitung einer GmbH-Liquidation verlangen die Handelsregisterämter in der Praxis eine aktuelle Bilanz. Häufig wird eine Bilanz akzeptiert, die nicht älter als sechs Monate ist.
Wichtig ist jedoch, dass eine solche Altersgrenze nicht mit einer allgemeinen gesetzlichen Sechsmonatsfrist für jede Liquidationsbilanz verwechselt wird. Die konkreten Anforderungen sind mit dem zuständigen Handelsregisteramt beziehungsweise dem beurkundenden Notar abzustimmen.
Ist Deine letzte Jahresrechnung bereits älter, empfiehlt es sich, eine aktuelle Zwischenbilanz zu erstellen.
Kann ich die Liquidationseröffnungsbilanz bereits vor dem Notartermin erstellen?
Ja. Das ist sogar empfehlenswert.
Du kannst die Bilanz vorbereiten lassen, bevor der Gesellschafterbeschluss öffentlich beurkundet wird. Damit vermeidest Du Verzögerungen bei der Anmeldung der Liquidation beim Handelsregisteramt.
Für eine möglichst effiziente Abwicklung solltest Du die aktuelle Bilanz bereits bei der ersten Kontaktaufnahme mit Deinem Liquidationsdienstleister bereithalten.
4. Was muss eine Liquidationsbilanz enthalten?
Die Liquidationsbilanz muss sämtliche relevanten Vermögenswerte und Verbindlichkeiten der GmbH berücksichtigen.
Im Wesentlichen ist sie in Aktiven und Passiven gegliedert.
4.1 Aktiven der Liquidationsbilanz
Auf der Aktivseite werden sämtliche Vermögenswerte der Gesellschaft aufgeführt.
Typische Positionen sind:
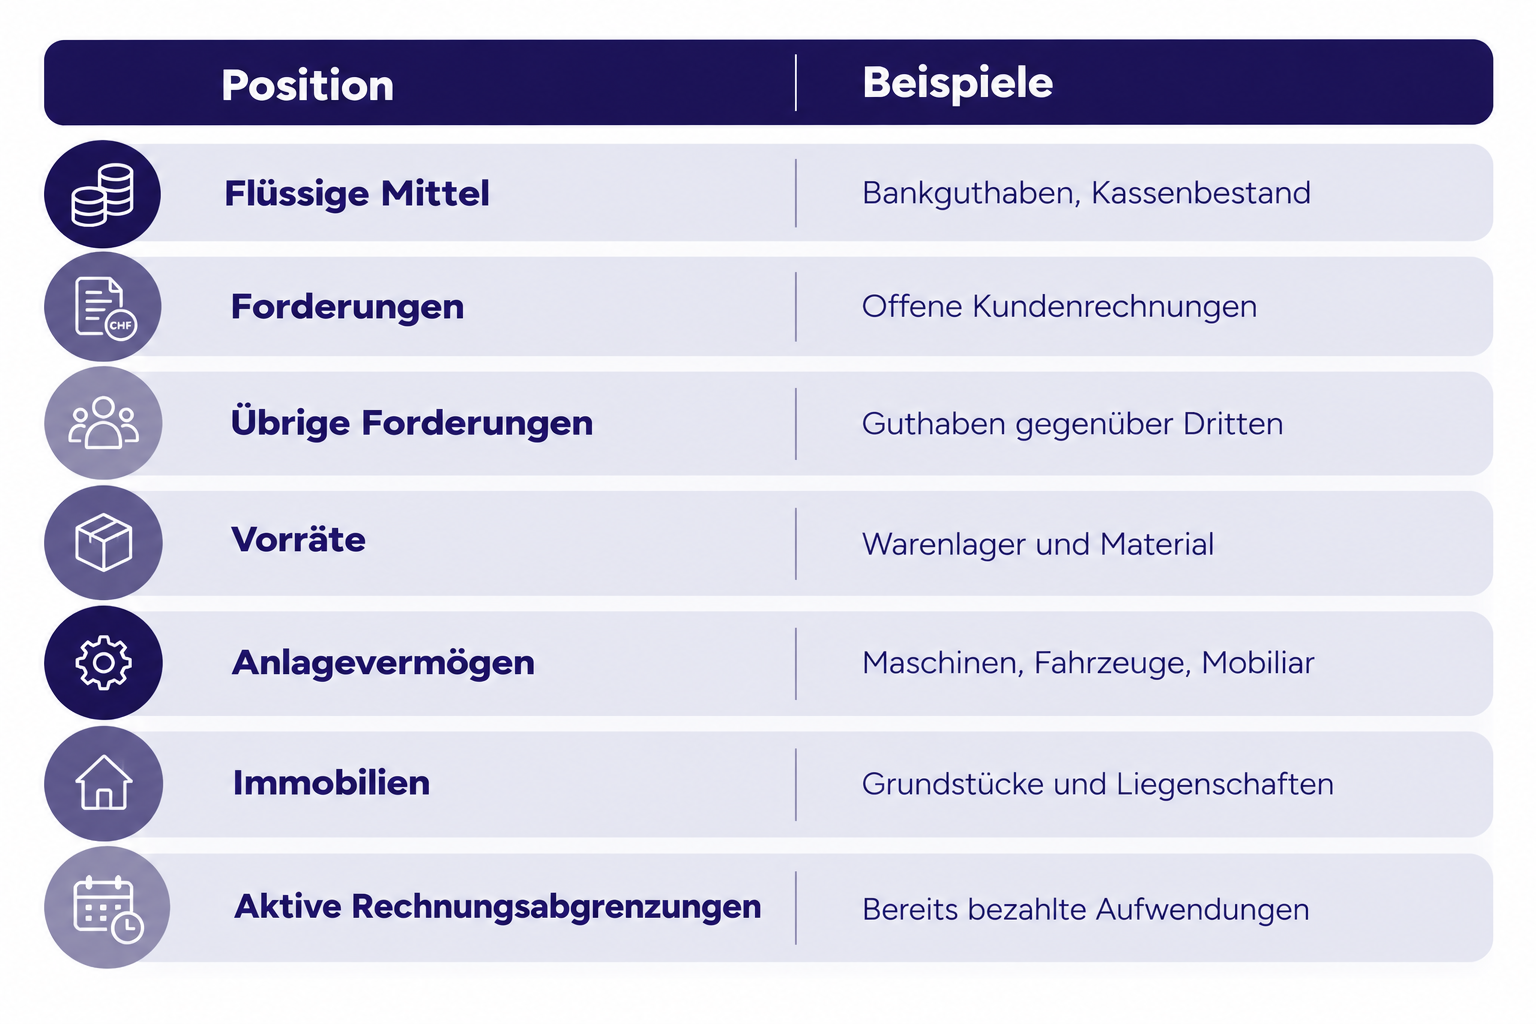
Entscheidend ist, dass die Vermögenswerte realistisch bewertet werden und nicht einfach die bisherigen Buchwerte übernommen werden.
4.2 Passiven der Liquidationsbilanz
Auf der Passivseite werden sämtliche Verpflichtungen der GmbH aufgeführt.
Dazu gehören insbesondere:
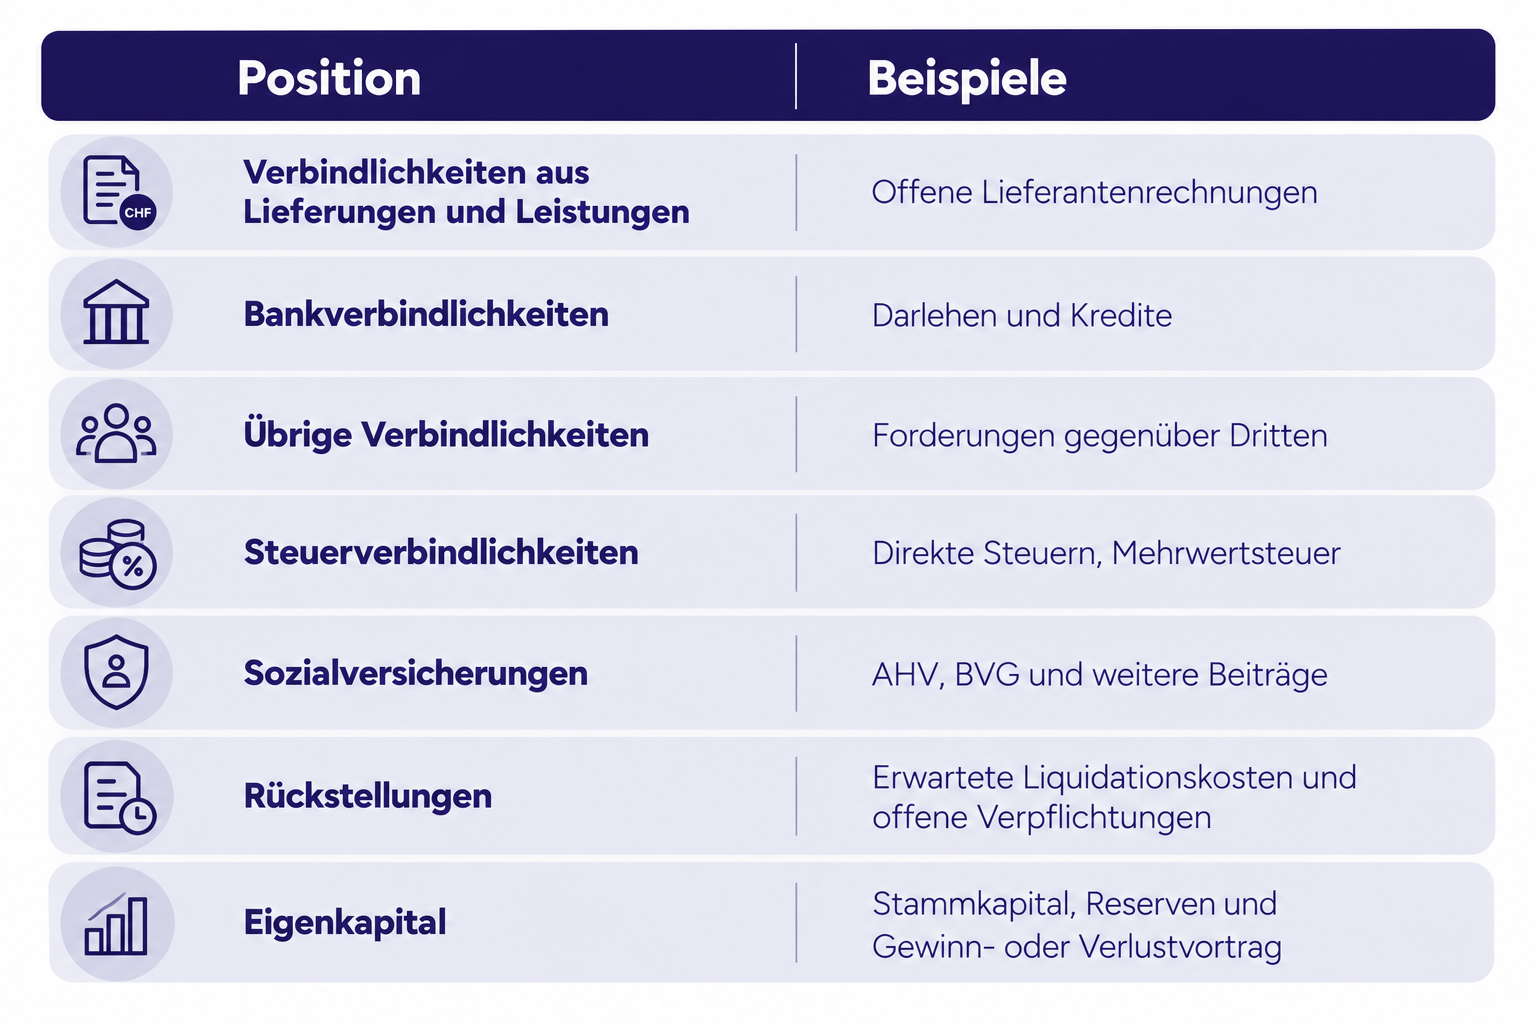
Auch noch nicht definitiv feststehende Verpflichtungen müssen berücksichtigt werden, sofern dafür eine entsprechende Rückstellung erforderlich ist.
4.3 Rückstellungen für die Liquidation
Ein besonders wichtiger Bestandteil der Liquidationsbilanz sind die Rückstellungen für die noch anfallenden Kosten.
Dazu gehören beispielsweise:
- Kosten für den Notar und das Handelsregister.
- Honorare für den Liquidator.
- Kosten für den Treuhänder.
- Noch ausstehende Steuerzahlungen.
- Kosten für die Erstellung weiterer Abschlüsse.
- Weitere Verpflichtungen, die im Zusammenhang mit der Liquidation entstehen.
Die Rückstellungen müssen angemessen und nachvollziehbar sein.
4.4 Bewertung zu Liquidationswerten
Eine Liquidationsbilanz unterscheidet sich von einer gewöhnlichen Jahresbilanz insbesondere durch die zugrunde liegende Bewertungsannahme.
Bei einer gewöhnlichen Jahresrechnung wird grundsätzlich davon ausgegangen, dass die Geschäftstätigkeit fortgeführt wird, sofern keine entsprechenden Anzeichen dagegen sprechen.
Bei einer Liquidation steht dagegen die Verwertung der Vermögenswerte im Vordergrund.
Deshalb müssen die Aktiven unter Berücksichtigung der tatsächlichen Verwertungsmöglichkeiten bewertet werden.
Ein Beispiel:
Eine GmbH besitzt eine Maschine, die in der bisherigen Jahresrechnung mit CHF 20'000 bewertet wurde. Aufgrund ihres Alters und der aktuellen Marktsituation kann sie bei einem Verkauf voraussichtlich nur noch CHF 8'000 erzielen.
Für die Liquidationsbilanz ist deshalb nicht automatisch der bisherige Buchwert von CHF 20'000 massgebend.
Eine realistische Bewertung ist wichtig, damit der Liquidator die finanzielle Situation der Gesellschaft richtig einschätzen kann.
5. Wie wird eine Liquidationsbilanz erstellt?
Die Erstellung einer Liquidationsbilanz erfolgt in mehreren Schritten.
Schritt 1: Aktuelle Buchhaltung zusammentragen
Zunächst werden die vorhandenen Buchhaltungsunterlagen benötigt.
Dazu gehören insbesondere:
- Letzte Jahresrechnung beziehungsweise Bilanz.
- Erfolgsrechnung.
- Kontenblätter und Hauptbuch.
- Bankauszüge.
- Offene Kunden- und Lieferantenrechnungen.
- Steuerabrechnungen.
- Unterlagen zu Darlehen und anderen Verbindlichkeiten.
Je vollständiger die Unterlagen sind, desto einfacher und kostengünstiger ist die Erstellung.
Schritt 2: Sämtliche Aktiven überprüfen
Im nächsten Schritt werden alle Vermögenswerte der GmbH erfasst.
Dabei muss überprüft werden, welche Aktiven tatsächlich noch vorhanden sind und welchen Wert sie bei einer Verwertung voraussichtlich erzielen.
Nicht mehr werthaltige Positionen müssen entsprechend korrigiert werden.
Schritt 3: Sämtliche Passiven erfassen
Anschliessend werden alle bestehenden und absehbaren Verpflichtungen ermittelt.
Dazu zählen auch noch nicht fakturierte Leistungen, ausstehende Steuerforderungen und weitere Verpflichtungen, die im Zusammenhang mit der Liquidation entstehen können.
Schritt 4: Rückstellungen bilden
Der Liquidator muss sicherstellen, dass genügend Mittel zur Begleichung der noch offenen Verpflichtungen vorhanden sind.
Deshalb werden die voraussichtlichen Liquidationskosten und weitere notwendige Rückstellungen berücksichtigt.
Schritt 5: Liquidationsbilanz erstellen und überprüfen
Auf Grundlage der ermittelten Aktiven und Passiven wird die Liquidationsbilanz erstellt.
Dabei muss sichergestellt werden, dass die Bilanz vollständig und rechnerisch korrekt ist.
Insbesondere muss geprüft werden, ob die Aktiven die bestehenden und zu erwartenden Verpflichtungen decken.
Schritt 6: Dem Liquidator zur Verfügung stellen
Die fertige Bilanz bildet die Grundlage für die weitere Liquidation.
Der Liquidator muss die finanzielle Situation laufend überwachen und bei wesentlichen Veränderungen entsprechende Massnahmen treffen.
6. Aufbau einer Liquidationsbilanz: Aktiven, Passiven und Rückstellungen
Eine Liquidationsbilanz ist grundsätzlich in zwei Seiten gegliedert: Aktiven und Passiven. Die Aktiven zeigen, welches Vermögen die GmbH besitzt. Die Passiven zeigen, wie dieses Vermögen finanziert ist und welche Verpflichtungen bestehen. Zu den Passiven gehören neben den Verbindlichkeiten auch die Rückstellungen und das Eigenkapital.
6.1. Aktiven – Vermögen der GmbH
Auf der Aktivseite werden sämtliche Vermögenswerte aufgeführt, die im Rahmen der Liquidation verwertet oder eingezogen werden können.
Typische Positionen sind:
- Flüssige Mittel: Bankguthaben und Kassenbestand
- Forderungen: Offene Kundenrechnungen und Guthaben gegenüber Dritten
- Vorräte: Warenlager und Material
- Anlagevermögen: Fahrzeuge, Maschinen, Mobiliar und technische Einrichtungen
- Immobilien: Grundstücke und Liegenschaften
- Aktive Rechnungsabgrenzungen: Bereits bezahlte Aufwendungen
Bei der Liquidation müssen die Vermögenswerte hinsichtlich ihrer tatsächlichen Verwertbarkeit beurteilt werden. Entscheidend ist nicht automatisch der bisherige Buchwert, sondern der voraussichtlich erzielbare Verwertungserlös.
6.2. Passiven – Schulden und Verpflichtungen
Die Passivseite zeigt, welche Verpflichtungen die GmbH gegenüber Dritten hat und wie das Gesellschaftsvermögen finanziert ist.
Typische Positionen sind:
- Verbindlichkeiten aus Lieferungen und Leistungen: Offene Rechnungen von Lieferanten
- Bankverbindlichkeiten: Kredite und Darlehen
- Gesellschafterdarlehen: Darlehen gegenüber Gesellschaftern
- Steuerverbindlichkeiten: Noch offene Gewinn-, Kapital- und Mehrwertsteuern
- Sozialversicherungsverbindlichkeiten: AHV-, BVG- und weitere Beiträge
- Passive Rechnungsabgrenzungen: Noch nicht verbuchte Aufwendungen
6.3. Rückstellungen – erwartete Verpflichtungen
Rückstellungen werden auf der Passivseite ausgewiesen. Sie berücksichtigen Verpflichtungen und Risiken, deren genaue Höhe oder Fälligkeit zum Bilanzstichtag noch nicht endgültig feststeht, die aber wirtschaftlich der Gesellschaft zuzurechnen sind.
Bei einer GmbH in Liquidation können insbesondere folgende Rückstellungen erforderlich sein:
- Voraussichtliche Kosten für den Liquidator
- Noch ausstehende Treuhand- und Buchhaltungskosten
- Erwartete Steuerbelastungen
- Kosten für die notarielle Beurkundung und das Handelsregister
- Weitere absehbare Verpflichtungen aus der Geschäftstätigkeit oder Liquidation
Die Rückstellungen müssen realistisch geschätzt werden. Sie sollen sicherstellen, dass die voraussichtlichen Verpflichtungen bei der Beurteilung des verfügbaren Liquidationsvermögens berücksichtigt werden.
6.4. Eigenkapital – verbleibendes Gesellschaftsvermögen
Das Eigenkapital ergibt sich aus der Differenz zwischen den Aktiven und den Fremdkapitalpositionen einschliesslich der Rückstellungen. Es umfasst insbesondere das Stammkapital, die Reserven sowie den Gewinn- oder Verlustvortrag.
Das Eigenkapital zeigt, welcher rechnerische Vermögensanteil den Gesellschaftern zugeordnet werden kann. Es bedeutet jedoch nicht automatisch, dass dieser Betrag tatsächlich ausgeschüttet werden darf. Eine Verteilung ist erst unter Beachtung der gesetzlichen Gläubigerschutzvorschriften und der Liquidationsregeln zulässig.
Wichtig: Die Liquidationsbilanz muss vollständig und realistisch sein. Nur wenn sämtliche Vermögenswerte, Verbindlichkeiten und notwendigen Rückstellungen berücksichtigt werden, kann der Liquidator beurteilen, ob die GmbH ihre Verpflichtungen erfüllen kann und welches Vermögen nach Abschluss der Liquidation allenfalls verbleibt.
Das Beispiel einer Liquidationsbilanz:
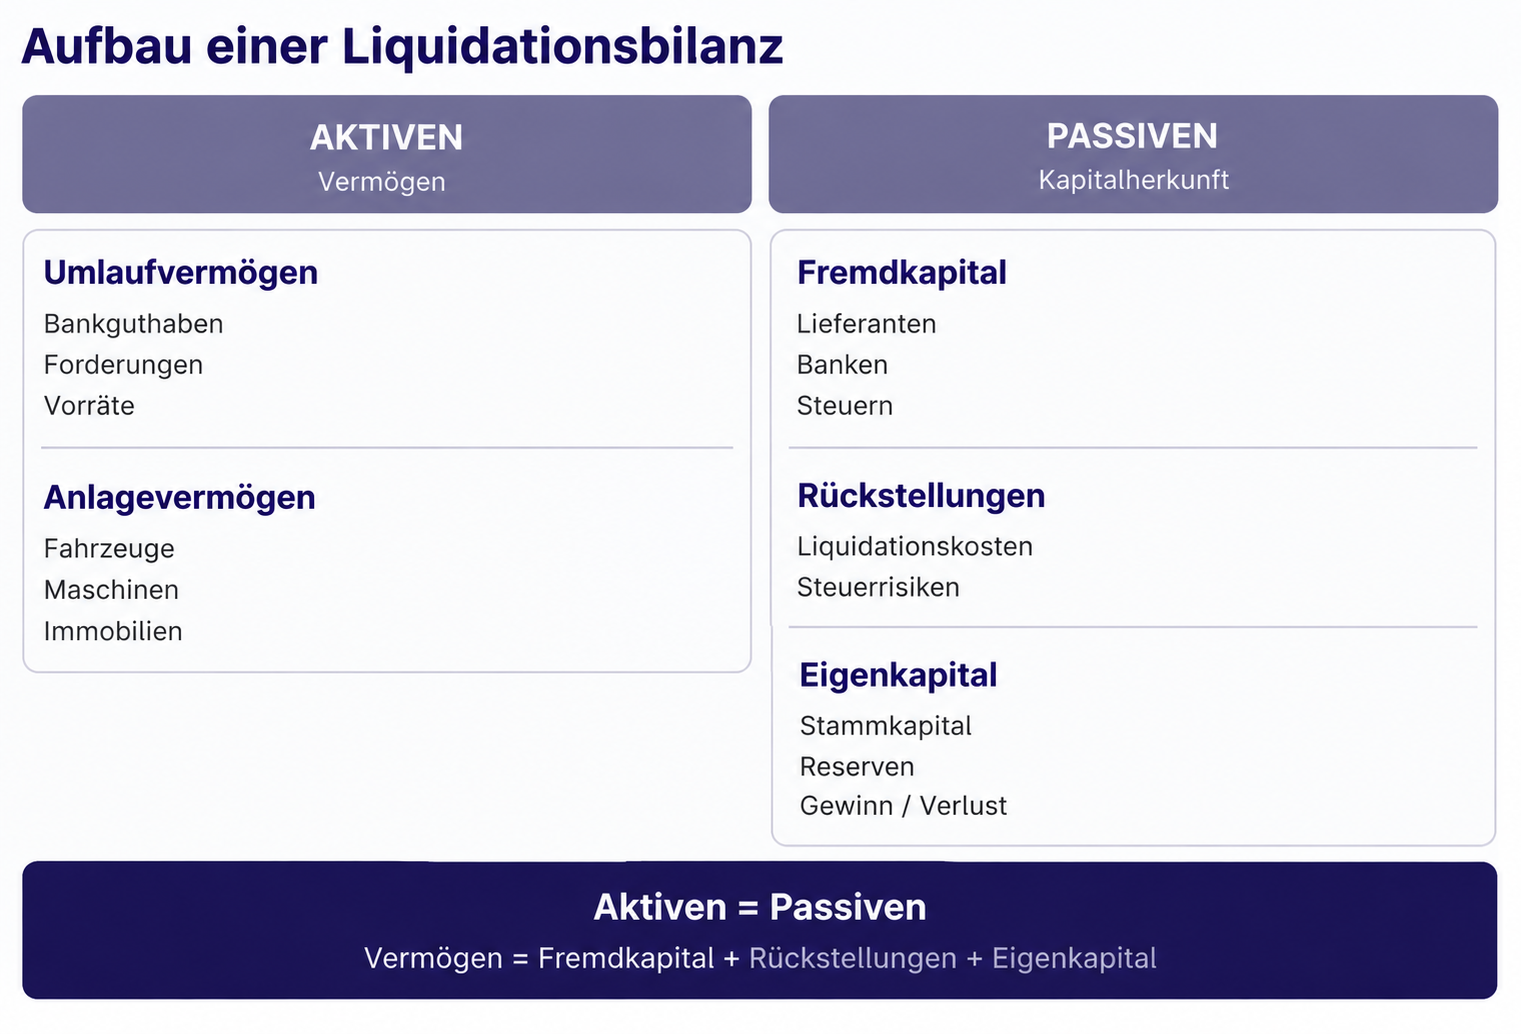
7. Wer darf eine Liquidationsbilanz erstellen?
Für die Erstellung einer Liquidationsbilanz einer GmbH ist grundsätzlich kein zugelassener Revisionsexperte vorgeschrieben.
Die gesetzliche Verantwortung liegt beim Liquidator.
Der Liquidator kann die Bilanz selbst erstellen, sofern er über die notwendigen Kenntnisse verfügt und die Buchhaltung korrekt führen beziehungsweise beurteilen kann.
In der Praxis wird die Erstellung häufig an einen Treuhänder oder eine andere qualifizierte Fachperson delegiert.
Das ist insbesondere dann sinnvoll, wenn:
- Die Buchhaltung nicht vollständig oder nicht aktuell ist.
- Mehrere offene Forderungen bestehen.
- Anlagevermögen vorhanden ist.
- Darlehen gegenüber Gesellschaftern bestehen.
- Steuerliche Fragen geklärt werden müssen.
- Die Gesellschaft über grössere Vermögenswerte verfügt.
Muss die Liquidationsbilanz von einem Revisor geprüft werden?
Nein. Bei einer gewöhnlichen freiwilligen GmbH-Liquidation besteht nicht automatisch eine Pflicht, die Liquidationseröffnungsbilanz durch einen Revisor prüfen zu lassen.
Eine Prüfung kann jedoch in besonderen Situationen erforderlich oder sinnvoll sein.
Insbesondere ist zwischen der gewöhnlichen Liquidationsbilanz und der Bestätigung zur verkürzten Sperrfrist zu unterscheiden.
Möchtest Du die GmbH bereits nach drei Monaten statt nach einem Jahr löschen lassen, benötigst Du eine schriftliche Bestätigung eines zugelassenen Revisionsexperten gemäss Art. 745 Abs. 3 OR in Verbindung mit Art. 821a OR.
Diese Bestätigung ist nicht mit einer gewöhnlichen Erstellung oder Prüfung der Liquidationsbilanz gleichzusetzen.
8. Wieviel kostet die Erstellung einer Liquidationsbilanz?
Die Kosten für eine Liquidationsbilanz hängen insbesondere vom Umfang der Buchhaltung, der Anzahl der Geschäftsvorfälle und der Komplexität der Vermögens- und Schuldensituation ab.
Eine GmbH mit wenigen Buchungen, einem Bankkonto und keinen offenen Verpflichtungen verursacht deutlich weniger Aufwand als eine Gesellschaft mit Anlagevermögen, Darlehen, mehreren Gläubigern und umfangreichen Geschäftsvorfällen.
Als grobe Orientierung können folgende Kosten anfallen:
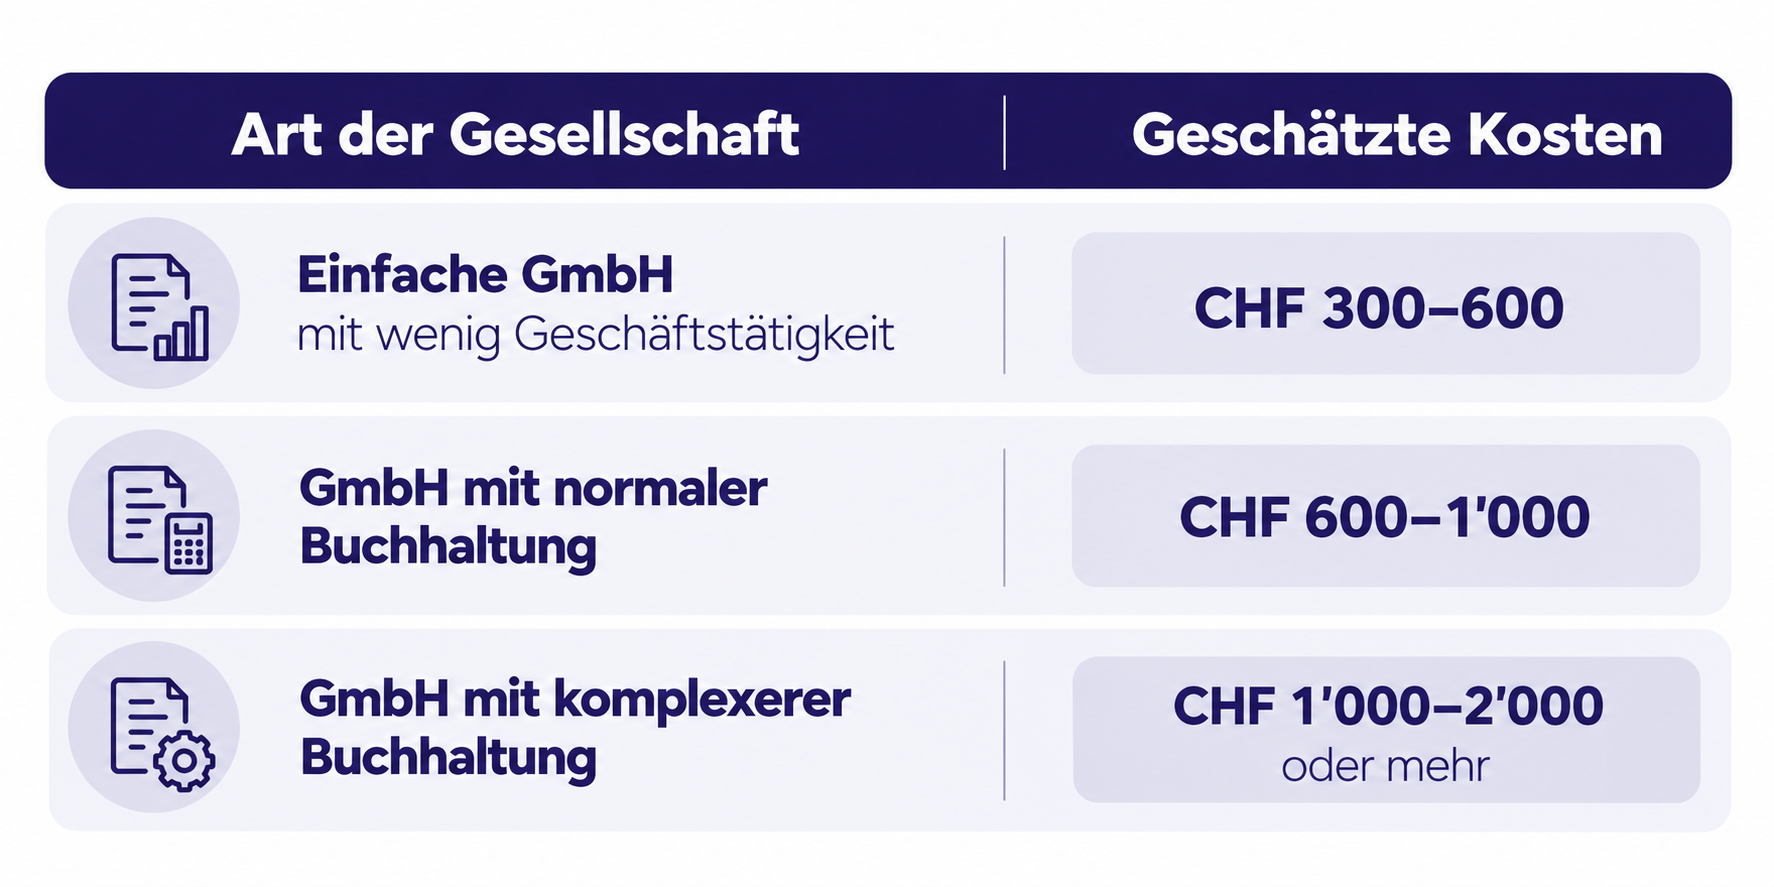
Diese Beträge sind Richtwerte und keine verbindlichen Tarife. Je nach Treuhänder und Ausgangslage können die tatsächlichen Kosten abweichen.
Welche Faktoren beeinflussen die Kosten?
Insbesondere folgende Faktoren wirken sich auf den Preis aus:
1. Qualität der Buchhaltung
Ist die Buchhaltung vollständig und aktuell, reduziert sich der Aufwand erheblich.
2. Anzahl der Buchungen
Je mehr Geschäftsvorfälle überprüft werden müssen, desto höher fällt der Aufwand aus.
3. Vorhandenes Anlagevermögen
Maschinen, Fahrzeuge, Immobilien und andere Vermögenswerte müssen hinsichtlich ihres realistischen Verwertungswertes beurteilt werden.
4. Offene Forderungen und Verbindlichkeiten
Unklare Forderungen, Gesellschafterdarlehen und ausstehende Verpflichtungen erfordern zusätzliche Abklärungen.
5. Steuerliche Situation
Offene Steuererklärungen, Mehrwertsteuerabrechnungen oder mögliche Steuerrisiken können zusätzliche Arbeiten verursachen.
Möchtest Du eine Übersicht über die Kosten einer GmbH Liquidation erhalten, dann kannst Du Dich in diesem Blogartikel GmbH liquidieren: Kosten Schweiz informieren oder unsere Preise konsultieren.
Kann ich die Kosten für die Liquidationsbilanz reduzieren?
Ja. Mit einer guten Vorbereitung kannst Du den Aufwand und damit die Kosten häufig reduzieren.
Unsere Empfehlungen:
- Stelle die letzte Jahresrechnung bereit.
- Aktualisiere die Buchhaltung bis zum gewünschten Bilanzstichtag.
- Erstelle eine Übersicht über sämtliche Bankkonten.
- Erfasse offene Kunden- und Lieferantenrechnungen.
- Dokumentiere bestehende Darlehen.
- Liste vorhandene Vermögenswerte und deren geschätzte Verwertungswerte auf.
- Kläre offene Steuer- und Sozialversicherungsfragen möglichst frühzeitig.
Je besser die Unterlagen vorbereitet sind, desto effizienter kann die Liquidationsbilanz erstellt werden.
9. Was passiert nach der Erstellung der Liquidationsbilanz?
Nach der Erstellung der Liquidationseröffnungsbilanz beginnt die eigentliche Abwicklung der GmbH.
Der Liquidator übernimmt dabei verschiedene Aufgaben.
Überwachung der finanziellen Situation
Die Liquidationseröffnungsbilanz bildet die Ausgangslage. Der Liquidator muss anschliessend überwachen, ob genügend Vermögen zur Begleichung sämtlicher Verpflichtungen vorhanden ist.
Stellt sich heraus, dass die Gesellschaft überschuldet ist, muss das Gericht benachrichtigt werden. Massgebend ist insbesondere Art. 743 Abs. 2 OR in Verbindung mit Art. 821a OR.
Verwertung der Aktiven
Der Liquidator verwertet die vorhandenen Vermögenswerte.
Dazu können beispielsweise der Verkauf von Fahrzeugen, Maschinen, Waren oder anderen Vermögenswerten gehören.
Begleichung der Schulden
Die bestehenden Verbindlichkeiten müssen beglichen werden. Dabei sind auch die im Rahmen des Schuldenrufs angemeldeten Forderungen zu berücksichtigen.
Erstellung weiterer Abschlüsse
Dauert die Liquidation länger, müssen jährliche Zwischenabschlüsse erstellt werden.
Am Ende der Liquidation wird die Schlussrechnung erstellt. Sie dokumentiert, wie die Vermögenswerte verwertet, die Verpflichtungen beglichen und die verbleibenden Mittel verteilt wurden.
Erst wenn die Liquidation vollständig abgeschlossen ist, kann die Löschung der GmbH beim Handelsregister beantragt werden.
Mehr über die einzelnen Schritte erfährst Du in unserem Hauptartikel zur [Liquidation einer GmbH in der Schweiz: Ablauf, Kosten und Dauer].
10. Häufige Fehler bei der Liquidationsbilanz
Eine fehlerhafte Liquidationsbilanz kann zu Verzögerungen, zusätzlichen Kosten und im schlimmsten Fall zu rechtlichen Problemen führen.
Die folgenden Fehler solltest Du vermeiden.
Fehler 1: Die gewöhnliche Jahresbilanz unverändert übernehmen
Eine Jahresbilanz berücksichtigt grundsätzlich die Fortführung des Unternehmens.
Bei einer Liquidation müssen die Vermögenswerte unter Berücksichtigung ihrer Verwertungsmöglichkeiten beurteilt werden.
Fehler 2: Rückstellungen vergessen
Oft werden die noch anfallenden Kosten für Notar, Handelsregister, Treuhänder und Steuern nicht ausreichend berücksichtigt.
Das kann dazu führen, dass die finanzielle Situation der GmbH zu positiv dargestellt wird.
Fehler 3: Gesellschafterdarlehen nicht berücksichtigen
Bestehen Darlehen zwischen der GmbH und ihren Gesellschaftern, müssen diese vollständig und korrekt ausgewiesen werden.
Fehler 4: Offene Steuerforderungen übersehen
Auch wenn die GmbH ihre Geschäftstätigkeit eingestellt hat, können noch Steuerverpflichtungen bestehen.
Insbesondere offene Gewinnsteuer- und Mehrwertsteuerforderungen müssen berücksichtigt werden.
Fehler 5: Vermögenswerte zu hoch bewerten
Ein Vermögenswert ist nicht automatisch so viel wert, wie er ursprünglich gekostet hat oder in der letzten Jahresrechnung ausgewiesen wurde.
Eine realistische Bewertung verhindert falsche Schlussfolgerungen über die finanzielle Situation der Gesellschaft.
Fehler 6: Liquidationsschlussbilanz mit Liquidationseröffnungsbilanz verwechseln
Die Liquidationseröffnungsbilanz dokumentiert die Ausgangslage.
Die Schlussrechnung beziehungsweise Liquidationsschlussbilanz betrifft dagegen die abgeschlossene Abwicklung. Beide Dokumente erfüllen unterschiedliche Zwecke.
11. Liquidationsbilanz durch einen Treuhänder erstellen lassen
Wenn Du Deine GmbH liquidieren möchtest, ist eine korrekt erstellte Liquidationsbilanz eine wichtige Voraussetzung für eine reibungslose Abwicklung.
Du musst Dich allerdings nicht selbst um sämtliche administrativen und notariellen Aufgaben kümmern.
Ein Treuhänder kann Dich bei der Erstellung der Liquidationsbilanz unterstützen. Ein spezialisierter Liquidationsdienstleister kann zusätzlich die übrigen Schritte der freiwilligen GmbH-Liquidation koordinieren.
Bei notareo unterstützen wir Dich bei der freiwilligen Liquidation Deiner GmbH in der Schweiz.
Wir übernehmen insbesondere:
- Beratung zur freiwilligen Liquidation Deiner GmbH.
- Vorbereitung der Liquidationsunterlagen.
- Organisation der öffentlichen Beurkundung durch einen Schweizer Notar.
- Anmeldung der Liquidation beim Handelsregisteramt.
- Unterstützung beim weiteren Liquidationsprozess.
Die Liquidation Deiner GmbH bieten wir ab CHF 675.– exkl. MWST an. Die Erstellung der Liquidationsbilanz ist nicht automatisch Bestandteil dieses Pauschalangebots und kann je nach Ausgangslage separat organisiert werden.
Du möchtest Deine GmbH liquidieren?
Schicke uns Deine aktuelle Bilanz und die wichtigsten Angaben zu Deiner GmbH. Wir prüfen Deine Ausgangslage und zeigen Dir, welche Schritte für die Liquidation erforderlich sind.
Kontaktiere notareo jetzt für eine unverbindliche Beratung.
Hast Du Fragen zur Liquidationsbilanz?
Ist eine Liquidationsbilanz bei jeder GmbH vorgeschrieben?
Ja. Bei einer freiwilligen Liquidation muss der Liquidator bei Übernahme seines Amtes eine Bilanz erstellen. Dies ergibt sich aus Art. 821a in Verbindung mit Art. 742 OR.
Muss eine Liquidationsbilanz von einem Treuhänder erstellt werden?
Nein. Die Verantwortung liegt beim Liquidator. Er kann die Bilanz selbst erstellen oder einen Treuhänder damit beauftragen.
Muss die Liquidationsbilanz von einem Revisor geprüft werden?
Nein. Für die gewöhnliche Liquidationseröffnungsbilanz besteht keine generelle Revisionspflicht. Eine besondere Bestätigung durch einen zugelassenen Revisionsexperten ist jedoch erforderlich, wenn die verkürzte dreimonatige Sperrfrist nach Art. 745 Abs. 3 OR genutzt werden soll.
Wie alt darf eine Liquidationsbilanz sein?
In der Praxis verlangen Handelsregisterämter für die Einleitung der Liquidation häufig eine Bilanz, die nicht älter als sechs Monate ist. Die konkrete Anforderung solltest Du vorab mit dem zuständigen Handelsregisteramt oder Notar klären.
Was ist der Unterschied zwischen einer Jahresbilanz und einer Liquidationsbilanz?
Eine gewöhnliche Jahresbilanz wird grundsätzlich unter der Annahme der Fortführung des Unternehmens erstellt. Eine Liquidationsbilanz berücksichtigt hingegen die beabsichtigte Abwicklung und die Verwertungsmöglichkeiten der vorhandenen Vermögenswerte.
Muss eine GmbH ohne Geschäftstätigkeit ebenfalls eine Liquidationsbilanz erstellen?
Ja. Auch eine inaktive GmbH muss bei einer freiwilligen Liquidation eine Bilanz erstellen. Das gilt selbst dann, wenn keine Mitarbeitenden, keine Umsätze und nur wenige Vermögenswerte vorhanden sind.
Was passiert, wenn die Liquidationsbilanz eine Überschuldung zeigt?
Stellt der Liquidator fest, dass die Verbindlichkeiten nicht mehr durch die vorhandenen Vermögenswerte gedeckt sind, muss er das Gericht benachrichtigen. Das Gericht entscheidet über die Eröffnung des Konkurses.
Wie lange dauert die Erstellung einer Liquidationsbilanz?
Bei einer einfachen GmbH mit vollständiger und aktueller Buchhaltung kann die Erstellung relativ kurzfristig erfolgen. Bei komplexeren Gesellschaften sind zusätzliche Abklärungen und Bewertungsarbeiten notwendig. Eine pauschale Bearbeitungsdauer lässt sich deshalb nicht nennen.
Was kostet eine Liquidationsbilanz in der Schweiz?
Die Kosten hängen vom Aufwand ab. Bei einfachen Gesellschaften können sie einige hundert Franken betragen. Bei umfangreicheren Buchhaltungen und komplexen Vermögensverhältnissen können die Kosten deutlich höher ausfallen.
Brauche ich eine Liquidationsschlussbilanz?
Am Ende der Liquidation muss der Liquidator die abgeschlossene Abwicklung nachvollziehbar dokumentieren. Dazu gehört eine Schlussrechnung beziehungsweise ein entsprechender Schlussabschluss. Die genauen Anforderungen hängen von der Situation der Gesellschaft ab.
Kann ich meine GmbH ohne Liquidationsbilanz löschen lassen?
Nein. Die gesetzlich vorgeschriebene Bilanz zu Beginn der Liquidation kann nicht einfach weggelassen werden. Sie gehört zu den Pflichten des Liquidators.
Du möchtest Deine GmbH unkompliziert liquidieren?
Diese Artikel könnten Dich auch interessieren

Wir unterstützen Dich bei der Gründung Deiner GmbH oder AG.
Clemens Suter
Juristischer Berater