Neuigkeiten per E-Mail erhalten?
Wir sind gerne für Dich da!
+41 62 589 65 00
info_at_notareo.ch
Montag bis Freitag
9:00 - 12:00 & 14:00 - 17:00
Sperrjahr GmbH in der Schweiz: Beginn, Dauer, Vorteile der Verkürzung auf 3 Monate
Inhalt in Kürze
Das Sperrjahr beginnt erst mit der Veröffentlichung des Schuldenrufs im SHAB.
Die gesetzliche Sperrfrist dauert grundsätzlich 12 Monate.
Eine Verkürzung auf 3 Monate ist möglich.
Voraussetzung ist die Bestätigung eines zugelassenen Revisionsexperten.
Während des Sperrjahres dürfen keine Liquidationsüberschüsse ausgeschüttet werden.
Das Sperrjahr dient dem Schutz der Gläubiger.
Die Löschung der GmbH erfolgt erst nach Ablauf der Sperrfrist.
Du möchtest Deine GmbH liquidieren und hast bereits vom sogenannten Sperrjahr gehört? Dann stellst Du Dir vermutlich dieselben Fragen wie viele Unternehmerinnen und Unternehmer in der Schweiz: Wann beginnt das Sperrjahr genau? Muss ich tatsächlich ein ganzes Jahr warten? Und gibt es eine Möglichkeit, die Frist zu verkürzen? Wo im Ablauf der Liquidation steht das Sperrjahr an?
Die gute Nachricht: Das Sperrjahr kann unter bestimmten Voraussetzungen von zwölf Monaten auf lediglich drei Monate reduziert werden. In diesem Artikel erfährst Du, wann das Sperrjahr beginnt, weshalb es existiert und wie Du Deine GmbH deutlich schneller löschen lassen kannst.
Sperrjahr GmbH jetzt verkürzen
Was ist das Sperrjahr bei einer GmbH?
Das Sperrjahr ist eine gesetzlich vorgeschriebene Wartefrist im Rahmen der Liquidation einer GmbH. Es dient dem Schutz der Gläubiger. Der Gesetzgeber möchte verhindern, dass eine Gesellschaft gelöscht wird oder Vermögen an die Gesellschafter ausgeschüttet wird, bevor sämtliche Schulden bekannt und bezahlt sind.
Während dieser Frist können Gläubiger ihre Forderungen anmelden. Erst danach darf das verbleibende Vermögen an die Gesellschafter verteilt und die Löschung der GmbH im Handelsregister beantragt werden.
Wann beginnt das Sperrjahr?
Eine der häufigsten Fragen lautet: Ab welchem Zeitpunkt läuft das Sperrjahr?
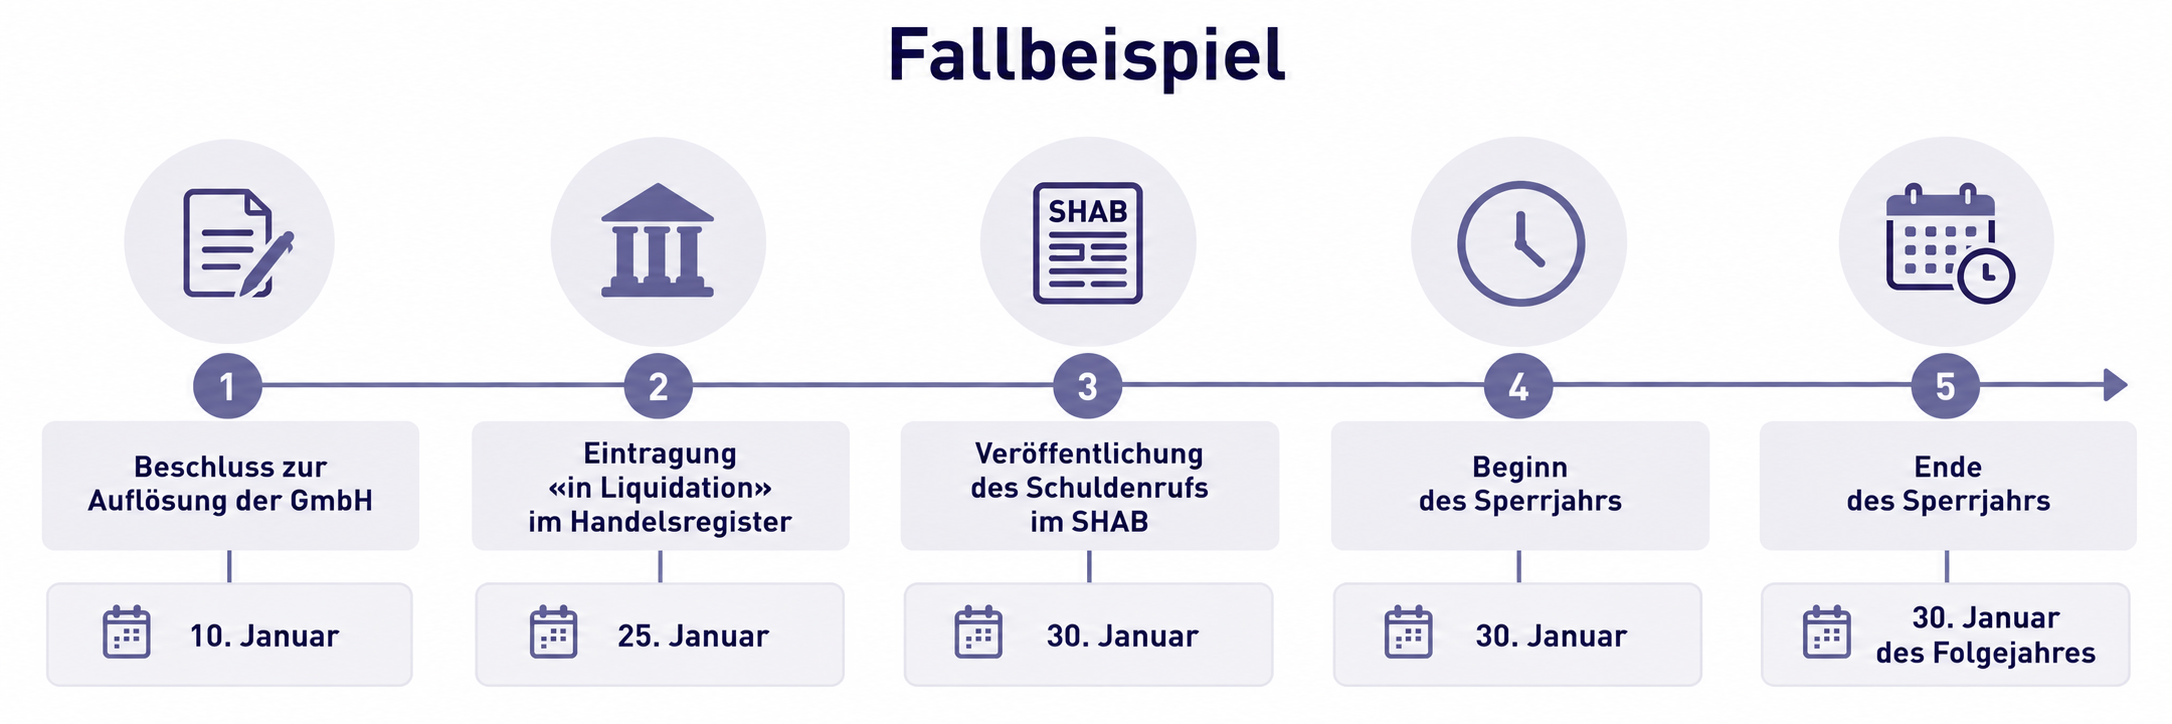
Die Antwort ist eindeutig: Das Sperrjahr beginnt nicht mit dem Gesellschafterbeschluss und auch nicht mit dem Eintrag der Liquidation im Handelsregister. Entscheidend ist die Veröffentlichung des Schuldenrufs im Schweizerischen Handelsamtsblatt (SHAB). Erst an diesem Tag beginnt die Frist zu laufen.
Für die Berechnung der Frist ist somit ausschliesslich der Schuldenruf relevant. Dies lässt sich an folgendem Fallbeispiel veranschaulichen:
Weshalb gibt es das Sperrjahr?
Das Sperrjahr schützt die Gläubiger einer Gesellschaft. Auch wenn eine GmbH nach eigener Einschätzung keine Schulden mehr hat, können beispielsweise noch folgende Forderungen auftauchen:
- Nachträgliche Steuerforderungen
- Offene Lieferantenrechnungen
- Gewährleistungsansprüche von Kunden
- Sozialversicherungsbeiträge
- Darlehensforderungen
Durch die Wartefrist erhalten Gläubiger genügend Zeit, ihre Ansprüche geltend zu machen. Erst danach soll das Gesellschaftsvermögen verteilt werden.
Kann man das Sperrjahr verkürzen?
Ja. Das ist für viele Gesellschaften die attraktivste Lösung.
Das Gesetz erlaubt eine Verkürzung des Sperrjahrs auf lediglich drei Monate. Voraussetzung ist, dass ein zugelassener Revisionsexperte bestätigt:
- sämtliche Schulden wurden bezahlt,
- keine weiteren Forderungen zu erwarten sind, durch die vorzeitige Löschung werden keine Interessen Dritter gefährdet.
In diesem Fall muss nicht zwölf Monate gewartet werden. Die Löschung kann bereits drei Monate nach dem Schuldenruf beantragt werden.
Wieviel kostet die Verkürzung des Sperrjahrs?
Die Verkürzung des Sperrjahrs erfordert die Bestätigung eines zugelassenen Revisionsexperten. Die Kosten für diese Bestätigung liegen je nach Komplexität der GmbH typischerweise zwischen CHF 800 und CHF 1'500. Bei einfachen Gesellschaften sind die Kosten häufig deutlich tiefer als die zusätzlichen Kosten eines weiteren Jahresabschlusses und weitere Kosten. Deshalb lohnt sich die Verkürzung in vielen Fällen wirtschaftlich. Erfahre hier mehr zu den Preisen für Liquidationen von notareo.
Welche Vorteile bringt eine Verkürzung der Sperrfrist?
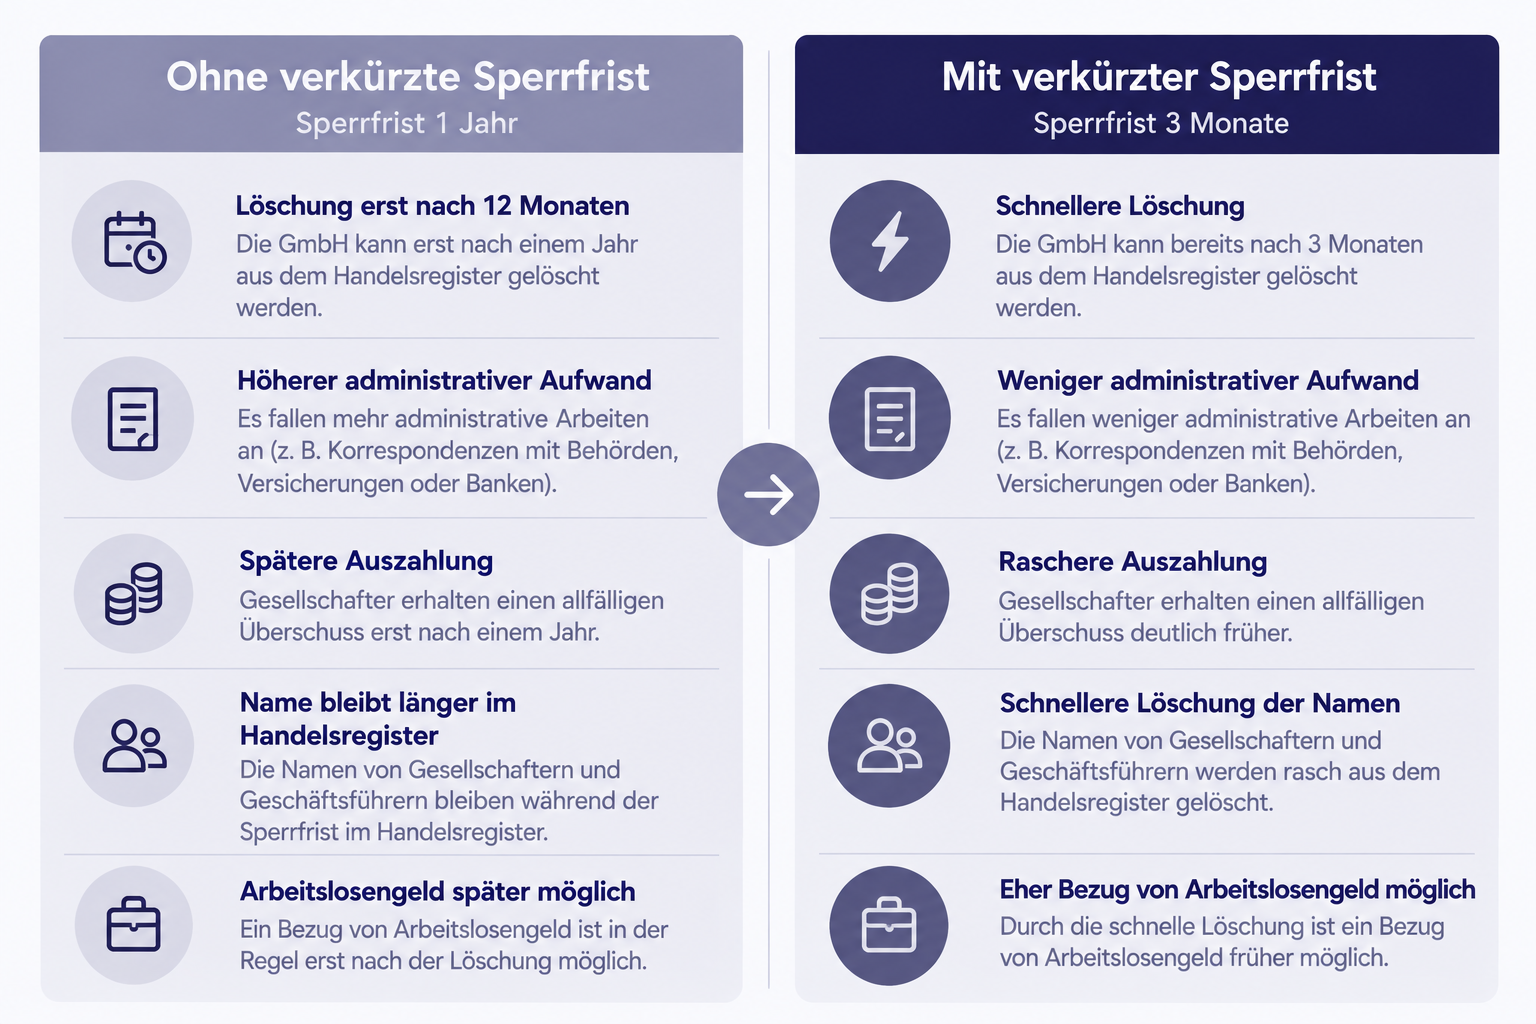
Durch die Verkürzung der Sperrzeit kannst Du erhebliche Kosten einsparen. Dazu gehören Buchhaltungskosten, Domizilierungskosten oder auch Steuerkosten. Zudem bringt die Verkürzung der Sperrfrist weitere Vorteile wie die Möglichkeit Arbeitslosengelder zu beantragen oder eine Arbeitsstelle anzutreten, bei welcher das Konkurrenzverbot besteht. Eine Gegenüberstellung erhältst in dieser Grafik:
Voraussetzungen für eine Verkürzung auf drei Monate
Eine Verkürzung ist insbesondere bei einfachen Gesellschaftsverhältnissen möglich.
Typische Voraussetzungen sind:
- Die GmbH verfügt über eine saubere Buchhaltung.
- Sämtliche bekannten Schulden wurden bezahlt.
- Es bestehen keine laufenden Rechtsstreitigkeiten.
- Die Liquidationsbilanz zeigt keine problematischen Risiken.
- Ein zugelassener Revisionsexperte kann die erforderliche Bestätigung ausstellen.
Je früher die Unterlagen vorbereitet werden, desto einfacher und schneller verläuft das Verfahren. Kontaktiere uns, wir helfen Dir dabei.
Welche Vorteile hat die Verkürzung des Sperrjahrs?
Viele Unternehmer möchten die Liquidation möglichst rasch abschliessen.
Die Verkürzung auf drei Monate bietet insbesondere folgende Vorteile:
- Schnellere Löschung
- Die GmbH kann deutlich früher aus dem Handelsregister gelöscht werden.
- Weniger administrativer Aufwand
- Je kürzer die Liquidationsphase dauert, desto weniger administrative Arbeiten fallen an. Häufig müssen weniger Korrespondenzen mit Behörden, Versicherungen oder Banken geführt werden.
- Raschere Auszahlung des Liquidationserlöses
- Gesellschafter erhalten einen allfälligen Überschuss deutlich früher
- Löschung des Namens von Gesellschaftern und Geschätsführern aus dem Handelsregister
- Durch schnelle Löschung eher Bezug von Arbeitslosengeld möglich
Ist eine GmbH-Auflösung ganz ohne Sperrfrist möglich?
Nein.
Auch wenn häufig von einer „GmbH Auflösung ohne Sperrjahr“ gesprochen wird, existiert weiterhin eine gesetzliche Mindestfrist. Die kürzeste mögliche Wartezeit beträgt drei Monate nach dem Schuldenruf im SHAB. Eine sofortige Löschung ist rechtlich nicht möglich.
Häufige Fehler beim Sperrjahr
- Ausschüttung des Vermögens vor Ablauf der Frist
Liquidationserlöse dürfen nicht vor Ablauf der gesetzlichen Frist verteilt werden. Andernfalls können Haftungsrisiken entstehen.
- Schuldenruf vergessen
Der Schuldenruf ist zwingend erforderlich – auch wenn keine Schulden bestehen.
- Zu späte Vorbereitung der Unterlagen
Wer die Liquidationsbilanz und die Revisionsbestätigung erst kurz vor Ablauf der Frist organisiert, verliert oft mehrere Wochen unnötig Zeit.
- Häufige Missverständnisse zum Sperrjahr
Viele Unternehmer gehen fälschlicherweise davon aus, dass das Sperrjahr bereits mit dem Gesellschafterbeschluss oder der Einstellung der Geschäftstätigkeit beginnt. Tatsächlich beginnt die Frist erst mit der Veröffentlichung des Schuldenrufs im SHAB. Auch eine bereits inaktive GmbH muss die gesetzlichen Fristen einhalten. Entscheidend ist weder der Umsatz noch die Anzahl Buchungen, sondern der gesetzlich vorgesehene Gläubigerschutz.
Fazit
Das Sperrjahr beginnt mit der Veröffentlichung des Schuldenrufs im SHAB und dauert grundsätzlich zwölf Monate. Sein Zweck besteht darin, die Gläubiger einer GmbH zu schützen und ihnen ausreichend Zeit zur Anmeldung von Forderungen zu geben.
Für viele Gesellschaften lohnt sich jedoch die Verkürzung auf drei Monate. Voraussetzung dafür ist die Bestätigung eines zugelassenen Revisionsexperten, dass sämtliche Schulden bezahlt sind und keine Interessen Dritter gefährdet werden. Dadurch lässt sich die Liquidation wesentlich schneller abschliessen und die GmbH früher aus dem Handelsregister löschen.
Erfahre hier mehr über die wichtigsten Fragen rund um die Verkürzung des Sperrjahrs
Wann beginnt das Sperrjahr bei einer GmbH?
Das Sperrjahr beginnt mit der Veröffentlichung des Schuldenrufs im Schweizerischen Handelsamtsblatt (SHAB).
Wieviel kostet eine GmbH-Liquidation mit verkürztem Sperrjahr?
Prüfe das Angebot von notareo hier.
Erfahre in diesem Blogartikel mehr über die Kosten einer Liquidation und erhalte eine wichtige Übersicht, welche Gebühren anfallen.
Wie lange dauert das Sperrjahr?
Grundsätzlich zwölf Monate. Unter bestimmten Voraussetzungen kann die Frist auf drei Monate verkürzt werden.
Kann eine GmbH ohne Sperrzeit gelöscht werden?
Nein. Die kürzeste gesetzlich zulässige Frist beträgt drei Monate nach dem Schuldenruf.
Wer bestätigt die Verkürzung des Sperrjahrs?
Ein zugelassener Revisionsexperte prüft die Verhältnisse der Gesellschaft und stellt die erforderliche Bestätigung aus.
Muss auch eine schuldenfreie GmbH einen Schuldenruf veröffentlichen?
Ja. Der Schuldenruf ist unabhängig davon erforderlich, ob aktuell Schulden bestehen oder nicht.
Darf während des Sperrjahres Vermögen ausgeschüttet werden?
Nein. Vor Ablauf der Sperrfrist dürfen grundsätzlich keine Liquidationsüberschüsse an die Gesellschafter ausgeschüttet werden. Notareo
Gilt das Sperrjahr auch für eine AG?
Ja. Die gleichen Grundsätze gelten auch für die Liquidation einer Aktiengesellschaft.
Diese Artikel könnten Dich auch interessieren
