Neuigkeiten per E-Mail erhalten?
Wir sind gerne für Dich da!
+41 62 589 65 00
info_at_notareo.ch
Montag bis Freitag
9:00 - 12:00 & 14:00 - 17:00
Liquidator einer GmbH: Aufgaben, Pflichten und Haftung in der Schweiz (2027)
Liquidator einer GmbH: Das Wichtigste in Kürze
Wer eine GmbH in der Schweiz freiwillig liquidieren möchte, muss einen Liquidator bestimmen. Dieser ist dafür verantwortlich, die Gesellschaft ordnungsgemäss abzuwickeln, Gläubiger zu berücksichtigen und die Löschung im Handelsregister vorzubereiten.
Häufig übernimmt der bisherige Geschäftsführer diese Aufgabe. Doch welche Pflichten hat ein Liquidator, wann haftet er mit seinem Privatvermögen und welche gesetzlichen Fristen muss er beachten?
In diesem Artikel erfährst Du, wer Liquidator einer GmbH sein kann, welche Aufgaben und Pflichten damit verbunden sind und wie Du Haftungsrisiken bei der GmbH-Liquidation vermeidest.
Welche Voraussetzungen für Liquidatoren gibt es?
Was ist der Liquidator einer GmbH?
Ein Liquidator ist die Person, die eine GmbH nach dem Auflösungsbeschluss der Gesellschafterversammlung abwickelt. Während die Geschäftsführung grundsätzlich auf den laufenden Geschäftsbetrieb ausgerichtet ist, liegt der Schwerpunkt des Liquidators auf der Beendigung der Gesellschaft und der geordneten Abwicklung ihrer finanziellen und rechtlichen Angelegenheiten.
Die gesetzliche Grundlage für die Liquidation einer GmbH findet sich insbesondere in Art. 821a des Schweizerischen Obligationenrechts (OR). Diese Bestimmung verweist für die Liquidation auf Vorschriften des Aktienrechts, die entsprechend auf die GmbH anwendbar sind.
Mit der Eintragung der Auflösung ins Handelsregister wird der Firmenname grundsätzlich mit dem Zusatz «in Liquidation» ergänzt. Die GmbH besteht rechtlich weiterhin, bis sie aus dem Handelsregister gelöscht wird.
Wichtig: Die Auflösung einer GmbH bedeutet nicht, dass die Gesellschaft sofort aufhört zu existieren. Erst die abgeschlossene Liquidation und die anschliessende Löschung im Handelsregister beenden ihre rechtliche Existenz.
Wer kann Liquidator einer GmbH sein?
Grundsätzlich können die Gesellschafter eine geeignete natürliche Person zum Liquidator ernennen. Häufig übernimmt der bisherige Geschäftsführer diese Aufgabe. Das ist bei kleineren GmbHs eine häufige Lösung, weil die betreffende Person bereits mit den Geschäftsbüchern, den Verträgen und den finanziellen Verhältnissen der Gesellschaft vertraut ist. Es ist aber auch möglich, eine andere Person mit der Liquidation zu beauftragen.
Die Wahl erfolgt üblicherweise im Rahmen des Auflösungsbeschlusses der Gesellschafterversammlung. Der Beschluss über die Auflösung einer GmbH bedarf der öffentlichen Beurkundung.
Für die Eintragung ins Handelsregister sind insbesondere folgende Punkte zu beachten:
- Grundsätzlich kann eine geeignete natürliche Person zum Liquidator ernannt werden.
- Der bisherige Geschäftsführer kann diese Aufgabe übernehmen.
- Auch eine externe Person kann zum Liquidator gewählt werden.
- Mindestens eine vertretungsberechtigte Person muss die gesetzlichen Wohnsitzanforderungen erfüllen.
- Die Wahl des Liquidators und seine Zeichnungsberechtigung müssen korrekt dokumentiert und beim Handelsregister angemeldet werden.
Rechtsgrundlage: insbesondere Art. 821a OR in Verbindung mit Art. 740 OR. Die konkrete Vertretungsregelung ist zu berücksichtigen.
Die bisherige Funktion als Geschäftsführer entbindet den Liquidator jedoch nicht von seinen besonderen Pflichten während der Liquidation.
Welche Aufgaben hat der Liquidator einer GmbH?
Die Aufgaben des Liquidators umfassen sämtliche wesentlichen Schritte, die für eine ordnungsgemässe Liquidation erforderlich sind. Diese gesetzlichen Aufgaben sind in Art. 742 ff. OR geregelt, die über Art. 821a OR auch für die GmbH relevant sind. Die konkreten Arbeiten hängen unter anderem davon ab, ob die GmbH noch laufende Verträge, offene Forderungen, Vermögenswerte oder Verbindlichkeiten hat.
Liquidationsbilanz erstellen
Zu Beginn seiner Tätigkeit muss der Liquidator eine Bilanz erstellen. Sie dient dazu, die Vermögens- und Finanzlage der GmbH festzustellen und eine Grundlage für die weitere Abwicklung zu schaffen.
Dabei sind insbesondere zu berücksichtigen:
- Bankguthaben und Kassenbestände
- Forderungen gegenüber Kunden und anderen Schuldnern
- Vorräte, Maschinen und sonstige Vermögenswerte
- Darlehen und offene Rechnungen
- Steuerverbindlichkeiten und Sozialversicherungsbeiträge
- Rückstellungen und weitere bekannte Verpflichtungen
Die Bilanz hilft dem Liquidator zu beurteilen, ob das vorhandene Vermögen zur Deckung der Verpflichtungen ausreicht.
Dauert die Liquidation länger an, müssen grundsätzlich auch jährliche Zwischenabschlüsse erstellt werden.
Schuldenruf im SHAB veranlassen
Ein zentraler Schritt bei der Liquidation ist der Schuldenruf. Dabei werden Gläubiger aufgefordert, ihre Forderungen gegenüber der GmbH anzumelden.
Die bekannten Gläubiger müssen grundsätzlich direkt benachrichtigt werden. Für unbekannte Gläubiger und Gläubiger mit unbekanntem Wohnort ist eine öffentliche Bekanntmachung im Schweizerischen Handelsamtsblatt (SHAB) erforderlich. Weitere Bekanntmachungsformen können sich aus den Statuten ergeben.
Der Schuldenruf dient dazu, offene Verpflichtungen möglichst vollständig zu erfassen, bevor das verbleibende Vermögen verteilt wird.
Achtung: Der Schuldenruf ersetzt nicht die Pflicht, bekannte Gläubiger direkt zu informieren. Der Liquidator muss sich darum kümmern, dass die gesetzlichen Anforderungen eingehalten werden.
Laufende Geschäfte beenden
Der Liquidator muss die laufenden Geschäfte der GmbH geordnet abschliessen. Dazu können beispielsweise gehören:
- Offene Kundenaufträge abschliessen oder rechtmässig beenden
- Lieferantenverträge kündigen oder abwickeln
- Mietverträge und Versicherungen beenden
- Arbeitsverhältnisse ordnungsgemäss auflösen
- Ausstehende Kundenforderungen einziehen
- Bankkonten und weitere Geschäftsbeziehungen nach Abschluss der erforderlichen Zahlungen schliessen
Neue Geschäfte dürfen nicht mehr beliebig im bisherigen Umfang weitergeführt werden. Sie sind nur zulässig, soweit sie für die Liquidation erforderlich sind.
Vermögenswerte verwerten
Der Liquidator muss das Gesellschaftsvermögen verwerten, soweit dies für die Liquidation erforderlich ist. Dazu gehört beispielsweise der Verkauf von Maschinen, Fahrzeugen, Warenbeständen oder anderen Vermögenswerten.
Bei der Verwertung muss er sorgfältig handeln und die Interessen der Gesellschaft und ihrer Gläubiger berücksichtigen. Vermögenswerte dürfen nicht ohne sachlichen Grund unter ihrem angemessenen Wert an Gesellschafter oder nahestehende Personen übertragen werden.
Schulden und andere Verpflichtungen begleichen
Vor einer Ausschüttung an die Gesellschafter müssen die Verpflichtungen der GmbH berücksichtigt und nach den gesetzlichen Vorgaben erfüllt werden.
Dazu zählen insbesondere:
- Offene Lieferantenrechnungen
- Darlehen und andere Kredite
- Lohnforderungen und Sozialversicherungsbeiträge
- Steuerforderungen
- Weitere bekannte oder geltend gemachte Ansprüche
Sind Forderungen streitig oder noch nicht fällig, können besondere Sicherungsmassnahmen erforderlich sein. Der Liquidator darf deshalb nicht einfach das gesamte Bankguthaben an die Gesellschafter auszahlen.
Verbleibendes Vermögen verteilen
Erst wenn die Gläubiger ausreichend berücksichtigt sind und die gesetzlichen Voraussetzungen vorliegen, darf das verbleibende Liquidationsvermögen an die Gesellschafter verteilt werden.
Bei einer GmbH ist insbesondere die gesetzliche Sperrfrist zu beachten: Die Verteilung darf grundsätzlich erst nach Ablauf eines Jahres seit dem Schuldenruf erfolgen. Unter den gesetzlichen Voraussetzungen kann diese Frist auf drei Monate verkürzt werden, wenn ein zugelassener Revisionsexperte bestätigt, dass die Schulden getilgt sind und die Interessen Dritter nicht gefährdet werden.
Die Verkürzung ist somit nicht automatisch möglich, sondern setzt die erforderliche Bestätigung und die Einhaltung der gesetzlichen Voraussetzungen voraus.
Löschung im Handelsregister beantragen
Nach Abschluss der Liquidation veranlasst der Liquidator die Löschung der GmbH im Handelsregister.
Dazu müssen die erforderlichen Unterlagen vorliegen und die zuständigen Behörden ihre jeweiligen Voraussetzungen als erfüllt ansehen. Insbesondere können steuerliche Freigaben erforderlich sein.
Bis zur tatsächlichen Löschung bleibt die GmbH rechtlich bestehen.
Welche Pflichten hat ein Liquidator einer GmbH?
Ein Liquidator muss die gesetzlichen Vorschriften einhalten und seine Aufgaben sorgfältig, gewissenhaft und im Interesse einer ordnungsgemässen Liquidation erfüllen.
Zu seinen wesentlichen Pflichten gehören:
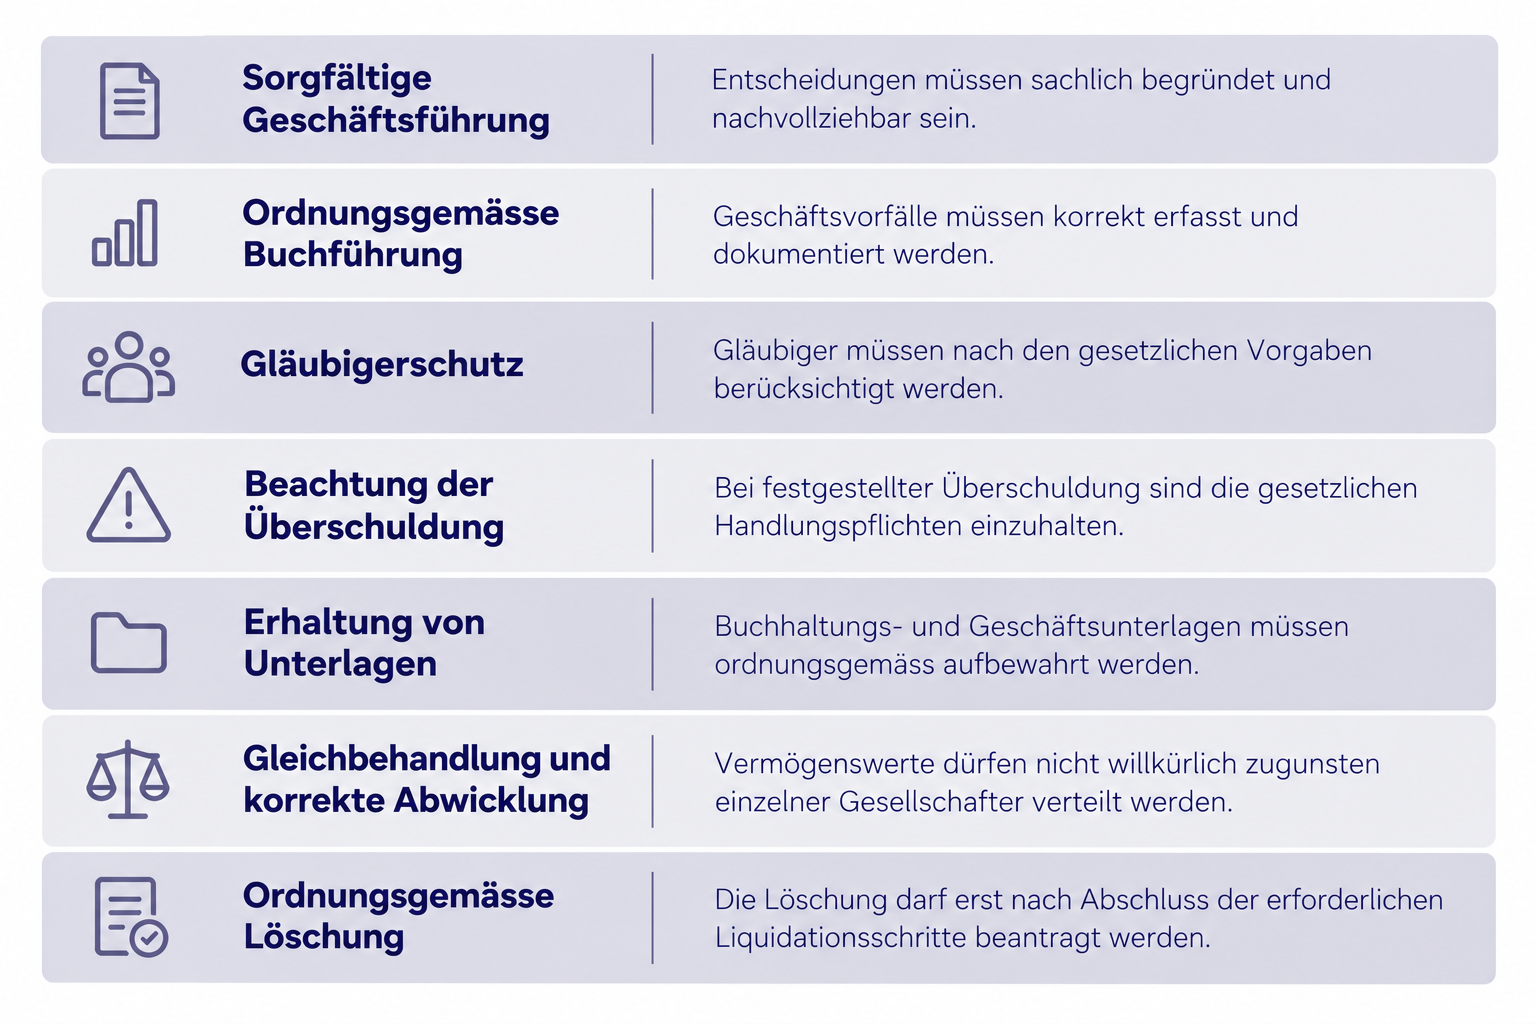
Besonders wichtig ist der Umgang mit einer möglichen Überschuldung. Stellt der Liquidator fest, dass die Verbindlichkeiten das verwertbare Vermögen übersteigen, muss er die gesetzlich vorgesehenen Schritte prüfen und gegebenenfalls das Gericht benachrichtigen. Eine freiwillige Liquidation darf nicht dazu dienen, ein erforderliches Konkursverfahren zu umgehen.
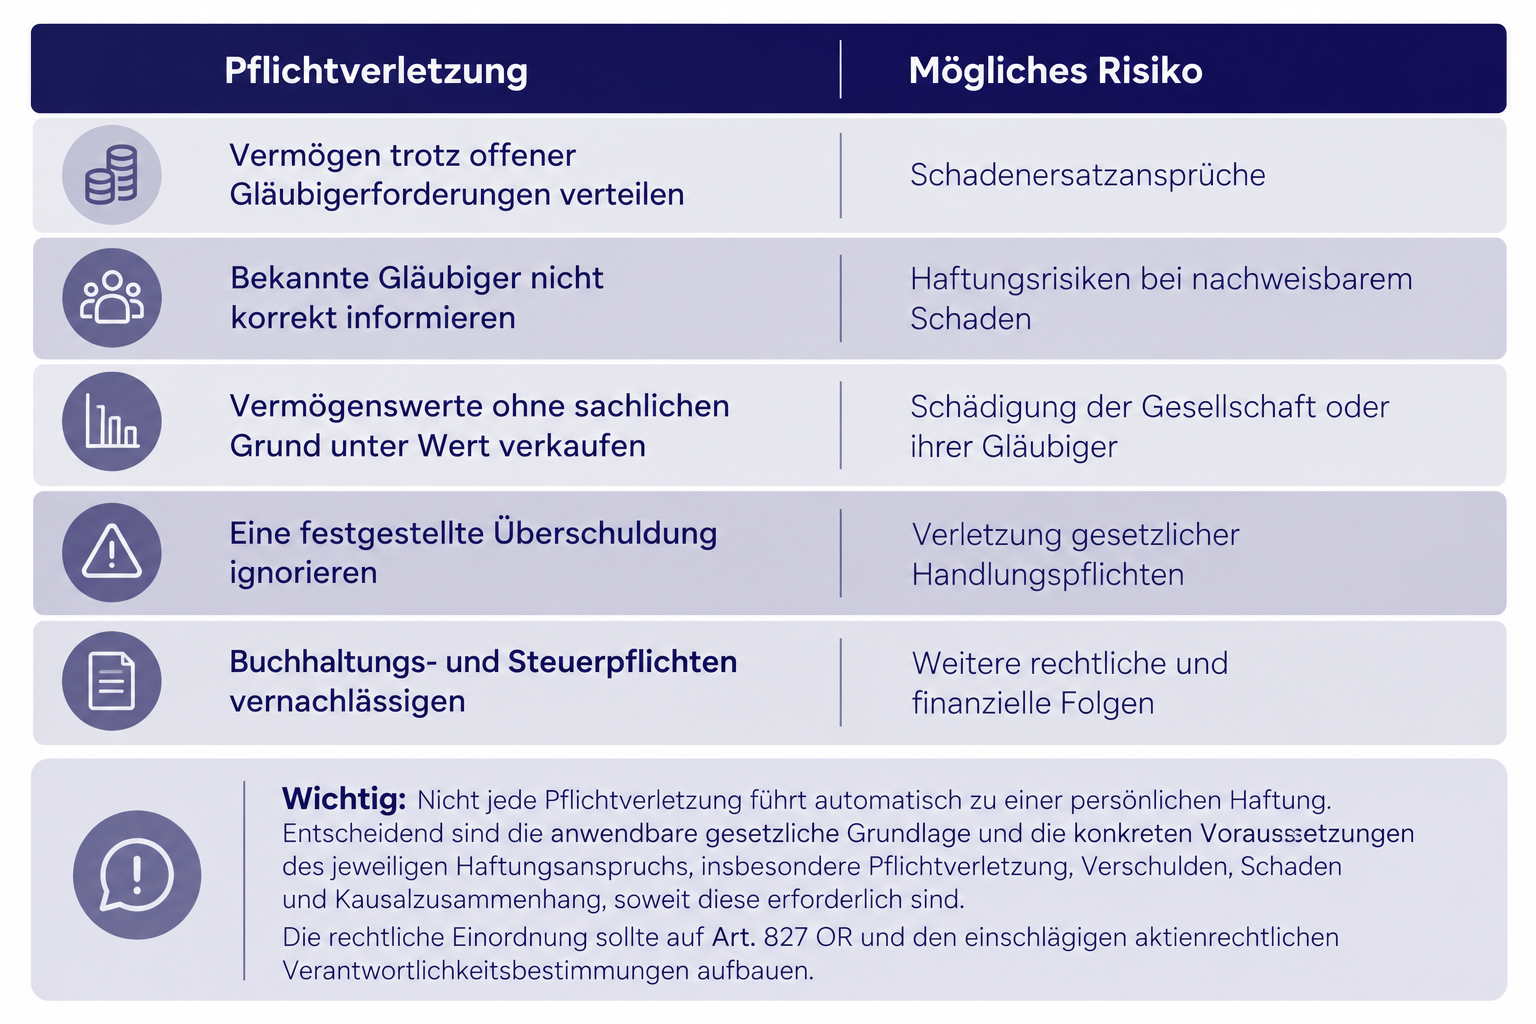
Haftung des Liquidators einer GmbH: Wann haftet er persönlich?
Die Frage nach der Haftung ist für viele Personen, die eine GmbH liquidieren, besonders wichtig.
Grundsätzlich haftet die GmbH mit ihrem Gesellschaftsvermögen für ihre Verpflichtungen. Der Liquidator wird nicht allein deshalb persönlich haftbar, weil die Gesellschaft Schulden hat oder nicht genügend Vermögen vorhanden ist.
Eine persönliche Haftung kann jedoch entstehen, wenn der Liquidator seine gesetzlichen Pflichten verletzt und dadurch ein ersatzfähiger Schaden entsteht.
Für die Haftung sind insbesondere die Vorschriften über die Verantwortlichkeit bei Gesellschaften relevant, darunter Art. 827 OR in Verbindung mit den einschlägigen aktienrechtlichen Verantwortlichkeitsbestimmungen.
Auszahlung an Gesellschafter trotz offener Schulden
Ein Liquidator darf das vorhandene Vermögen nicht einfach an die Gesellschafter verteilen, wenn dadurch berechtigte Forderungen von Gläubigern unberücksichtigt bleiben.
Beispiel: Eine GmbH verfügt über CHF 30'000 auf dem Bankkonto. Gleichzeitig bestehen offene Lieferantenrechnungen von CHF 20'000 und weitere absehbare Verpflichtungen. Der Liquidator zahlt die gesamten CHF 30'000 an die Gesellschafter aus, ohne die offenen Forderungen zu berücksichtigen.
Entsteht den Gläubigern dadurch ein Schaden und sind die Voraussetzungen der persönlichen Verantwortlichkeit erfüllt, kann der Liquidator haftbar werden.
Pflichtverletzungen beim Schuldenruf
Unterlässt der Liquidator erforderliche Bekanntmachungen oder informiert er bekannte Gläubiger nicht ordnungsgemäss, kann dies rechtliche Folgen haben.
Ob daraus eine persönliche Haftung entsteht, hängt insbesondere davon ab, ob eine Pflichtverletzung, ein Schaden und der erforderliche Zusammenhang zwischen beiden nachgewiesen werden können.
Vermögenswerte unter Wert verkaufen
Verkauft der Liquidator Gesellschaftsvermögen ohne ausreichende Prüfung deutlich unter Wert an sich selbst oder an nahestehende Personen, kann dies eine Pflichtverletzung darstellen.
Er muss die Interessen der Gesellschaft und ihrer Gläubiger wahren und Interessenkonflikte sorgfältig behandeln.
Überschuldung ignorieren
Erkennt der Liquidator eine Überschuldung und unterlässt er die gesetzlich gebotenen Schritte, kann dies erhebliche Haftungsrisiken verursachen.
In einer solchen Situation sollte er unverzüglich fachkundige rechtliche und gegebenenfalls treuhänderische Unterstützung beiziehen.
Steuer- und Sozialversicherungspflichten verletzen
Auch bei Steuerforderungen und Sozialversicherungsbeiträgen ist Vorsicht geboten. Ob ein Liquidator persönlich haftet, richtet sich nach der jeweils anwendbaren Rechtsgrundlage und den konkreten Umständen. Eine persönliche Haftung tritt nicht automatisch für jede unbezahlte Forderung ein.
Fazit zur Haftung: Wer eine GmbH liquidiert, sollte sämtliche Schritte dokumentieren, die Gläubiger korrekt berücksichtigen und bei finanziellen Schwierigkeiten frühzeitig fachliche Unterstützung einholen.
Wie lange dauert die Liquidation einer GmbH?
Die Dauer einer GmbH-Liquidation hängt vom Vermögen, den offenen Verpflichtungen, der steuerlichen Situation und der Komplexität der Abwicklung ab.
Ein wesentlicher Zeitfaktor ist die gesetzliche Frist für die Vermögensverteilung:
- Ordentliches Verfahren: Die Verteilung darf grundsätzlich erst nach Ablauf eines Jahres seit dem Schuldenruf erfolgen.
- Verkürztes Verfahren: Unter den gesetzlichen Voraussetzungen kann die Frist auf drei Monate verkürzt werden.
Die dreimonatige Frist bedeutet jedoch nicht, dass jede GmbH innerhalb von drei Monaten vollständig gelöscht werden kann. Die Liquidation muss tatsächlich abgeschlossen sein. Ausstehende Steuerveranlagungen, offene Verträge, ungeklärte Forderungen oder andere Verpflichtungen können den Prozess verlängern.
Was kostet ein Liquidator einer GmbH in der Schweiz?
Die Kosten hängen davon ab, wer die Liquidation übernimmt und wie aufwendig die Abwicklung ist.
Übernimmt der bisherige Geschäftsführer die Liquidation selbst, entstehen möglicherweise keine zusätzlichen Honorarkosten für einen externen Liquidator. Dennoch fallen Kosten für die erforderlichen rechtlichen, administrativen und buchhalterischen Arbeiten an.
Mögliche Kostenpositionen sind:
- Notariatskosten für den Auflösungsbeschluss
- Gebühren des Handelsregisteramts
- Kosten für den Schuldenruf im SHAB
- Treuhand- und Buchhaltungskosten
- Steuerberatung und allfällige Revision
- Honorar eines externen Liquidators
Ein externer Liquidator kann insbesondere dann sinnvoll sein, wenn mehrere Gläubiger vorhanden sind, Vermögenswerte verwertet werden müssen oder die Buchhaltung nicht vollständig aufgearbeitet ist.
Für eine GmbH mit überschaubaren Verhältnissen kann eine strukturierte Abwicklung durch den bisherigen Geschäftsführer ausreichend sein. Entscheidend ist, dass alle gesetzlichen Anforderungen erfüllt werden.
Möchtest Du erfahren, wieviel eine Liquidation als Ganzes kostet, dann kannst Du Dich hier informieren oder unsere Preise ansehen.
Kann ein Liquidator abberufen oder ersetzt werden?
Ja. Unter bestimmten Voraussetzungen kann ein Liquidator ersetzt werden. Dabei sind die Zuständigkeiten und gesetzlichen Regeln zu beachten. Wird ein neuer Liquidator gewählt, müssen die erforderlichen Beschlüsse gefasst und die Änderungen beim Handelsregister angemeldet werden. Die neue Person muss die erforderlichen Voraussetzungen für die Vertretung erfüllen. Bei Konflikten zwischen Gesellschaftern oder bei schwerwiegenden Pflichtverletzungen können zusätzliche rechtliche Schritte erforderlich sein.
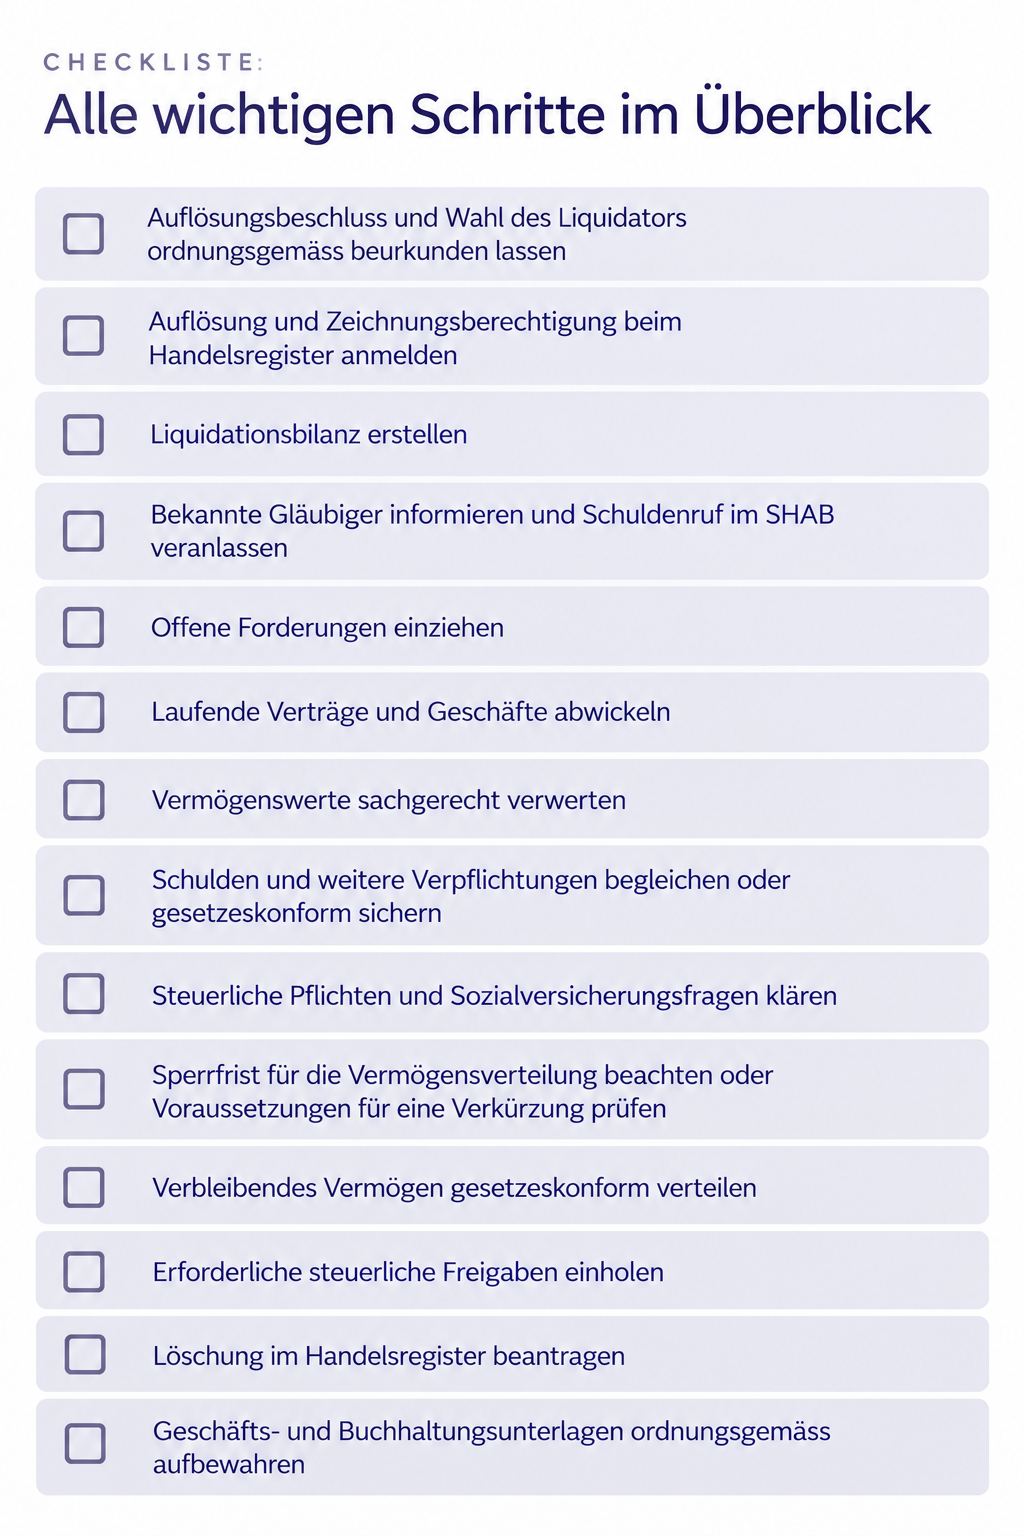
Checkliste: Was muss ein Liquidator erledigen?
Die folgende Checkliste bietet eine praktische Übersicht für die freiwillige Liquidation einer GmbH in der Schweiz.
Fazit: Die Rolle des Liquidators ist entscheidend
Der Liquidator einer GmbH übernimmt in der Schweiz eine zentrale Verantwortung. Er sorgt dafür, dass die Gesellschaft rechtlich korrekt abgewickelt, die Gläubiger berücksichtigt und das verbleibende Vermögen erst unter den gesetzlichen Voraussetzungen verteilt wird.
Besonders wichtig sind die Liquidationsbilanz, der Schuldenruf, der Umgang mit einer möglichen Überschuldung und die ordnungsgemässe Löschung im Handelsregister. Fehler können den Ablauf verzögern und unter Umständen zu einer persönlichen Haftung führen.
Wenn Du Deine GmbH freiwillig liquidieren möchtest, lohnt es sich deshalb, den Ablauf frühzeitig zu planen und die erforderlichen Dokumente sorgfältig vorzubereiten.
Du möchtest Deine GmbH liquidieren?
Die freiwillige Liquidation einer GmbH erfordert verschiedene rechtliche und administrative Schritte. Notareo unterstützt Dich bei der Vorbereitung der erforderlichen Liquidationsdokumente und der Abwicklung der formellen Schritte.
So kannst Du vorgehen:
- Informiere Dich über den Ablauf der GmbH-Liquidation.
- Verschaffe Dir einen Überblick über die anfallenden Kosten.
- Lass eine unverbindliche Offerte für Deine GmbH erstellen.
Jetzt Offerte für die GmbH-Liquidation anfordern.
Jetzt mit dem Liquidieren meiner GmbH beginnen
Erfahre hier mehr über die wichtigsten Fragen betreffend Liquidatoren
Kann ich meine eigene GmbH liquidieren?
Ja, sofern Du die erforderlichen Voraussetzungen erfüllst und ordnungsgemäss zum Liquidator ernannt wirst. Als bisheriger Geschäftsführer kannst Du diese Funktion übernehmen. Du musst dabei sämtliche gesetzlichen Pflichten während der Liquidation einhalten.
Muss ein Liquidator ein GmbH Gesellschafter sein?
Nein. Der Liquidator muss nicht zwingend Gesellschafter der GmbH sein. Die Gesellschafter können grundsätzlich auch eine externe Person ernennen.
Wer kann Liquidator einer GmbH in der Schweiz sein?
Grundsätzlich kann eine geeignete natürliche Person zum Liquidator ernannt werden. Häufig übernimmt der bisherige Geschäftsführer diese Aufgabe. Die gesetzlichen Anforderungen an Wohnsitz und Vertretungsberechtigung müssen eingehalten werden.
Welche Voraussetzungen muss ein Liquidator erfüllen?
Für die freiwillige Liquidation einer GmbH in der Schweiz muss ein Liquidator bestimmte formelle Voraussetzungen erfüllen. Entscheidend sind vor allem der Wohnsitz in der Schweiz, die Vertretungsberechtigung und die korrekte Wahl und Eintragung im Handelsregister.
Haftet ein Liquidator mit seinem Privatvermögen?
Nicht automatisch. Eine persönliche Haftung kann insbesondere dann entstehen, wenn der Liquidator seine Pflichten schuldhaft verletzt und dadurch ein ersatzfähiger Schaden entsteht. Die Haftung richtet sich nach den anwendbaren gesetzlichen Bestimmungen und den konkreten Umständen.
Wie lange muss ein Liquidator auf die Löschung der GmbH warten?
Die Löschung kann erst beantragt werden, wenn die Liquidation abgeschlossen ist und die erforderlichen Voraussetzungen erfüllt sind. Für die Verteilung des verbleibenden Vermögens gilt grundsätzlich eine Jahresfrist seit dem Schuldenruf. Unter bestimmten Voraussetzungen kann diese auf drei Monate verkürzt werden.
Darf ein Liquidator Vermögen an die Gesellschafter auszahlen?
Ja, aber erst unter Einhaltung der gesetzlichen Voraussetzungen. Die Gläubiger müssen korrekt berücksichtigt werden, und die Sperrfrist für die Vermögensverteilung ist zu beachten.
Muss der Liquidator den Schuldenruf im SHAB veröffentlichen?
Ja, bei einer ordentlichen freiwilligen Liquidation ist der gesetzlich vorgeschriebene Schuldenruf durchzuführen. Zusätzlich müssen bekannte Gläubiger grundsätzlich direkt benachrichtigt werden.
Was passiert, wenn die GmbH überschuldet ist?
Stellt der Liquidator eine Überschuldung fest, muss er die gesetzlich vorgesehenen Schritte einleiten und gegebenenfalls das Gericht benachrichtigen. Eine überschuldete GmbH darf nicht einfach so liquidiert werden, als wären genügend Mittel zur Deckung aller Verpflichtungen vorhanden.
Wie viel verdient ein Liquidator einer GmbH?
Es gibt keinen allgemein verbindlichen Pauschalbetrag. Die Vergütung hängt davon ab, ob der bisherige Geschäftsführer die Liquidation übernimmt oder ein externer Liquidator beauftragt wird. Massgebend sind die Vereinbarung, der Arbeitsaufwand und die Komplexität des Falls.
Welche Unterlagen braucht ein Liquidator?
Typischerweise benötigt er die Buchhaltung, Bankunterlagen, Verträge, eine Übersicht über offene Forderungen und Schulden, Steuerunterlagen sowie Angaben zu sämtlichen Vermögenswerten. Je nach Situation sind weitere Dokumente erforderlich.
Jetzt mit dem Liquidieren meiner GmbH beginnen
Diese Artikel könnten Dich auch interessieren

Wir unterstützen Dich beim Suchen eines Liquidators und der Liquidation Deiner GmbH.
Clemens Suter
Juristischer Berater