Neuigkeiten per E-Mail erhalten?
Wir sind gerne für Dich da!
+41 62 589 65 00
info_at_notareo.ch
Montag bis Freitag
9:00 - 12:00 & 14:00 - 17:00
Opting-out und Opting-in in der Schweiz: Revisionsstelle bei GmbH und AG ändern
Du möchtest bei Deiner GmbH oder AG auf eine Revisionsstelle verzichten oder wieder eine Revisionsstelle eintragen lassen? In der Schweiz können Unternehmen unter bestimmten Voraussetzungen auf die eingeschränkte Revision ihrer Jahresrechnung verzichten. Dieser Verzicht wird als Opting-out bezeichnet. Umgekehrt spricht man von einem Opting-in, wenn eine Gesellschaft wieder eine Revisionsstelle einsetzt und eine Revision durchführen lässt.
Ob bei einer Neugründung, einer bestehenden GmbH oder einer Aktiengesellschaft: Die Wahl beziehungsweise der Verzicht auf eine Revisionsstelle hat Auswirkungen auf die Statuten, die Jahresrechnung und den Handelsregistereintrag. Seit dem 1. Januar 2025 gelten zudem strengere zeitliche Anforderungen für das Opting-out.
In diesem Ratgeber erfährst Du, welche Voraussetzungen für ein Opting-out und Opting-in gelten, wie Du die Revisionsstelle Deiner GmbH oder AG ändern kannst und welche Unterlagen und Kosten dabei zu berücksichtigen sind.
Das Wichtigste in Kürze
- Opting-out: Eine GmbH oder AG kann unter bestimmten Voraussetzungen auf eine eingeschränkte Revision verzichten.
- Voraussetzungen: Es dürfen durchschnittlich höchstens zehn Vollzeitstellen bestehen, sämtliche Gesellschafter beziehungsweise Aktionäre müssen zustimmen und es darf keine Pflicht zur ordentlichen Revision bestehen.
- Opting-in: Eine Gesellschaft kann wieder eine Revisionsstelle einsetzen und ihre Jahresrechnung eingeschränkt oder ordentlich prüfen lassen.
- Frist: Ein Opting-out ist nur für zukünftige Geschäftsjahre möglich und muss vor Beginn des betreffenden Geschäftsjahres beim Handelsregister angemeldet werden.
- Gründung: Der Verzicht auf die eingeschränkte Revision kann bereits bei der Gründung erklärt werden.
- Handelsregister: Die Eintragung des Opting-out und die spätere Löschung einer bestehenden Revisionsstelle sind zwei getrennte Schritte.
- Statuten: Je nach bisheriger Statutenregelung kann eine Statutenänderung erforderlich sein.
Erfahre hier mehr rund um das Thema Handelsregisteränderungen, um einen Überblick über die verschiedenen Arten von Handelsregisteränderungen zu erhalten.
Du möchtest auf die Revisionsstelle verzichten oder eine neue eintragen lassen?
1. Was bedeutet Opting-out und Opting-in?
Das Schweizer Aktienrecht sieht grundsätzlich vor, dass Aktiengesellschaften und Gesellschaften mit beschränkter Haftung ihre Jahresrechnung durch eine zugelassene Revisionsstelle prüfen lassen müssen. Für kleinere Unternehmen besteht jedoch die Möglichkeit, unter bestimmten Voraussetzungen auf eine eingeschränkte Revision zu verzichten.
Dabei werden verschiedene Formen unterschieden.
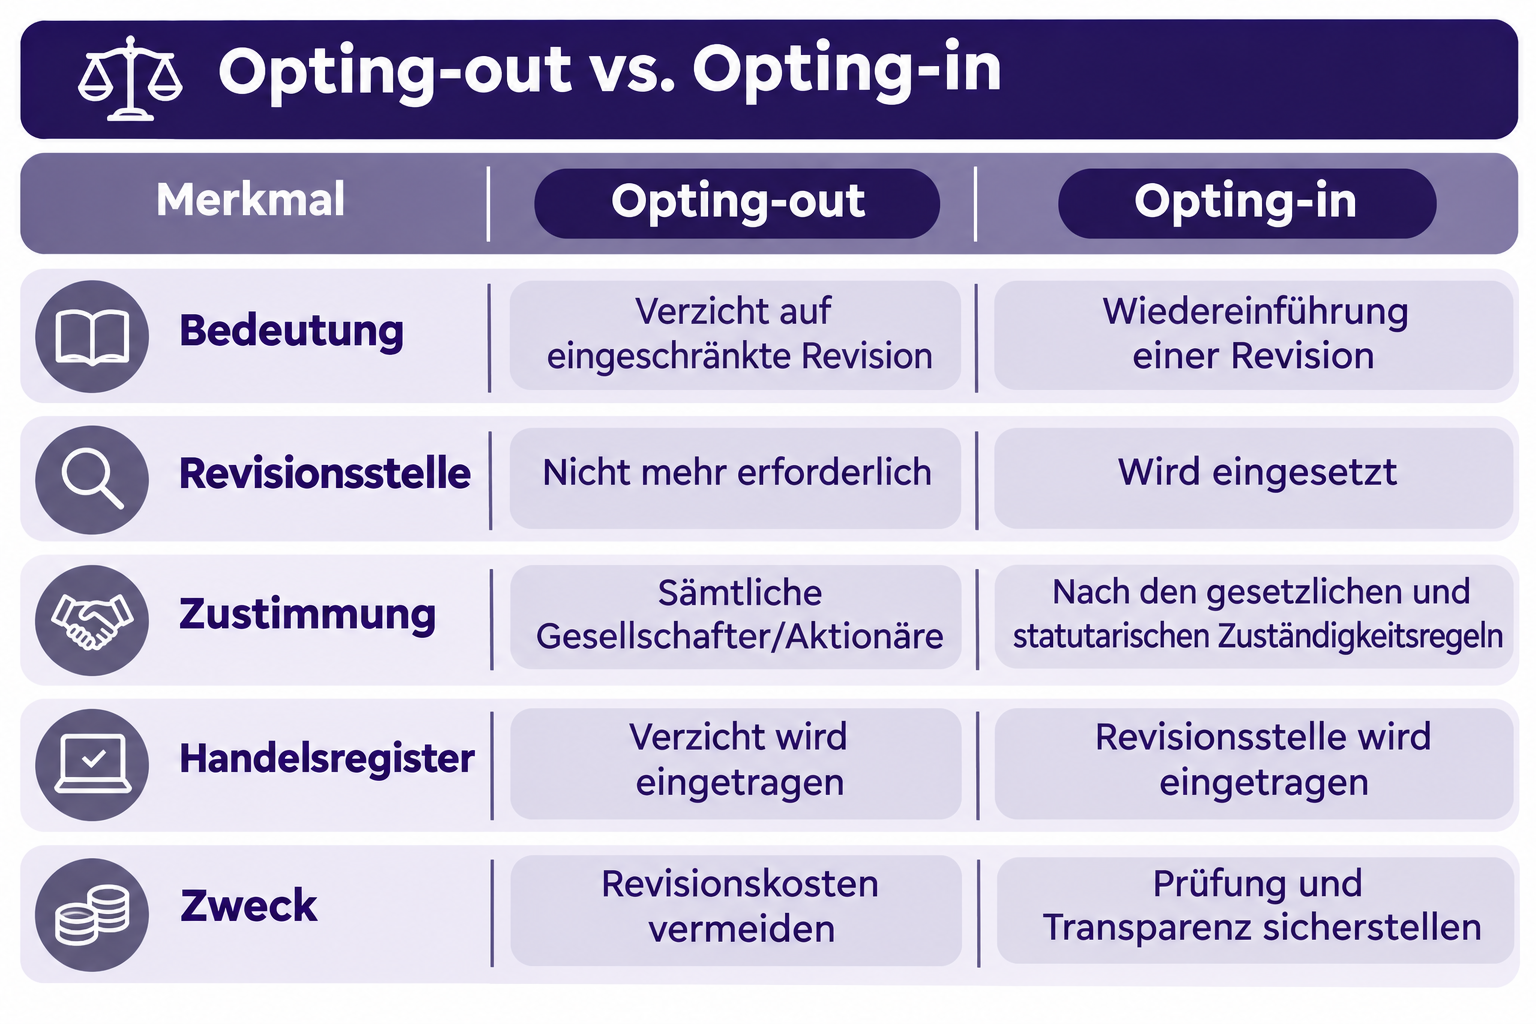
Opting-out: Verzicht auf die eingeschränkte Revision
Beim Opting-out verzichten die Gesellschafter einer GmbH oder die Aktionäre einer AG auf die gesetzlich vorgesehene eingeschränkte Revision der Jahresrechnung.
Die Gesellschaft benötigt dann keine gesetzliche Revisionsstelle mehr. Die Jahresrechnung muss nicht durch eine Revisionsstelle geprüft werden.
Das Opting-out ist insbesondere für kleinere Unternehmen interessant, die ihre Buchhaltung selbst führen oder durch einen Treuhänder erstellen lassen und die zusätzlichen Kosten einer Revision vermeiden möchten.
Wichtig: Auch ohne Revisionsstelle bleiben die gesetzlichen Pflichten zur ordnungsgemässen Buchführung und Rechnungslegung bestehen.
Opting-in: Wiedereinführung einer Revisionsstelle
Beim Opting-in wird wieder eine Revisionsstelle eingesetzt. Die Jahresrechnung wird dadurch erneut einer Revision unterzogen.
Eine solche Wiedereinführung kann verschiedene Gründe haben:
- Ein Gesellschafter oder Aktionär verlangt eine eingeschränkte Revision.
- Ein Kreditgeber oder eine Bank verlangt eine geprüfte Jahresrechnung.
- Geschäftspartner oder Investoren erwarten eine unabhängige Prüfung.
- Die Gesellschaft möchte ihre finanzielle Transparenz und Glaubwürdigkeit erhöhen.
- Die wirtschaftliche Entwicklung der Gesellschaft macht eine Revision erforderlich.
Ein Opting-in kann freiwillig erfolgen. Unter bestimmten Voraussetzungen kann die Durchführung einer Revision aber auch gesetzlich vorgeschrieben sein.
Unterschied zwischen Opting-out und Opting-in
2. Welche Voraussetzungen gelten für ein Opting-out?
Eine GmbH oder AG kann nicht beliebig auf eine Revisionsstelle verzichten. Gemäss Art. 727a Abs. 2 OR müssen drei Voraussetzungen gleichzeitig erfüllt sein.
1. Keine Pflicht zur ordentlichen Revision
Die Gesellschaft darf nicht gesetzlich zu einer ordentlichen Revision verpflichtet sein.
Eine ordentliche Revision ist insbesondere erforderlich, wenn die Gesellschaft in zwei aufeinanderfolgenden Geschäftsjahren mindestens zwei der folgenden drei Grössenkriterien überschreitet:
- Bilanzsumme von CHF 20 Millionen;
- Umsatzerlös von CHF 40 Millionen;
- 250 Vollzeitstellen im Jahresdurchschnitt.
Eine ordentliche Revision ist zudem unter anderem bei Gesellschaften erforderlich, die zur Erstellung einer Konzernrechnung verpflichtet sind, oder wenn die gesetzlichen Voraussetzungen für eine ordentliche Revision auf Verlangen qualifizierter Aktionäre erfüllt sind.
Auf eine gesetzlich vorgeschriebene ordentliche Revision kann nicht mittels Opting-out verzichtet werden.
2. Höchstens zehn Vollzeitstellen im Jahresdurchschnitt
Die Gesellschaft darf im Jahresdurchschnitt nicht mehr als zehn Vollzeitstellen beschäftigen.
Das bedeutet, dass auch Unternehmen mit mehreren Teilzeitmitarbeitenden unter diese Voraussetzung fallen können, sofern die durchschnittliche Beschäftigung insgesamt höchstens zehn Vollzeitstellen beträgt.
Beispiel:
Eine GmbH beschäftigt vier Personen mit jeweils 50 Prozent Arbeitspensum. Dies entspricht insgesamt zwei Vollzeitstellen. Die Voraussetzung ist damit erfüllt.
Entscheidend ist nicht allein die Anzahl der angestellten Personen, sondern das gesamte Beschäftigungsvolumen.
3. Zustimmung sämtlicher Gesellschafter oder Aktionäre
Alle Gesellschafter einer GmbH beziehungsweise sämtliche Aktionäre einer AG müssen dem Verzicht auf die eingeschränkte Revision zustimmen.
Eine Mehrheitsentscheidung reicht nicht aus.
Bei einer GmbH mit drei Gesellschaftern müssen somit alle drei Gesellschafter dem Opting-out zustimmen. Bei einer AG müssen sämtliche Aktionäre zustimmen.
Die Zustimmung kann durch entsprechende Verzichtserklärungen oder durch einen Beschluss der Gesellschafterversammlung beziehungsweise Generalversammlung dokumentiert werden.
3. Opting-out bei einer GmbH oder AG während der Gründung
Eine GmbH oder AG kann bereits bei der Gründung auf eine Revisionsstelle verzichten.
Für viele kleinere Unternehmen ist dies die einfachste Lösung, weil das Opting-out direkt im Gründungsprozess berücksichtigt werden kann.
Opting-out bei einer GmbH-Gründung
Bei der Gründung einer GmbH können sämtliche Gesellschafter erklären, dass sie auf die eingeschränkte Revision verzichten.
Die Geschäftsführung muss gegenüber dem Handelsregister bestätigen, dass die gesetzlichen Voraussetzungen erfüllt sind.
Die Verzichtserklärungen können direkt in der Gründungsurkunde festgehalten werden. In diesem Fall müssen keine zusätzlichen Verzichtserklärungen eingereicht werden.
Opting-out bei einer AG-Gründung
Auch bei einer Aktiengesellschaft kann bereits bei der Gründung auf eine eingeschränkte Revision verzichtet werden.
Voraussetzung ist wiederum, dass sämtliche Aktionäre zustimmen, die Gesellschaft nicht zu einer ordentlichen Revision verpflichtet ist und durchschnittlich höchstens zehn Vollzeitstellen beschäftigt.
Der Verzicht wird bereits bei der Anmeldung der Gesellschaft beim Handelsregister berücksichtigt.
Welche Vorteile hat das Opting-out bei der Gründung?
- Keine spätere Änderung des Revisionsstatus erforderlich.
- Keine Kosten für eine nicht benötigte eingeschränkte Revision.
- Direkte Berücksichtigung bei der Erstellung der Gründungsunterlagen.
- Weniger administrativer Aufwand nach der Gründung.
Wenn Du eine GmbH oder AG gründen möchtest, sollte deshalb bereits bei der Vorbereitung der Gründungsunterlagen geklärt werden, ob eine Revisionsstelle erforderlich ist. Gerne beraten wir Dich bei Deiner GmbH oder AG-Gründung.
4. Opting-out bei einer bestehenden GmbH oder AG
Auch eine bereits bestehende Gesellschaft kann nachträglich auf die eingeschränkte Revision verzichten.
Dabei sind allerdings zusätzliche Voraussetzungen und Verfahrensschritte zu beachten.
Neue Regelung seit dem 1. Januar 2025
Eine besonders wichtige Änderung betrifft den Zeitpunkt des Opting-out.
Seit dem 1. Januar 2025 ist ein Verzicht auf die eingeschränkte Revision nur noch für zukünftige Geschäftsjahre möglich.
Das bedeutet:
- Ein rückwirkendes Opting-out ist nicht mehr zulässig.
- Die Anmeldung muss vor Beginn des Geschäftsjahres beim Handelsregister eingereicht werden.
- Die Jahresrechnung des letzten abgelaufenen Geschäftsjahres sowie gegebenenfalls der entsprechende Revisionsbericht müssen eingereicht werden.
Beispiel:
Eine GmbH hat ein Geschäftsjahr vom 1. Januar bis zum 31. Dezember. Sie möchte ab dem Geschäftsjahr 2027 auf die eingeschränkte Revision verzichten.
Der Verzicht muss spätestens vor Beginn des Geschäftsjahres 2027, also bis zum 31. Dezember 2026, vollständig und eintragungsfähig beim Handelsregister angemeldet werden.
Die Jahresrechnung 2026 muss somit noch revidiert werden, sofern die Gesellschaft bisher revisionspflichtig war.
Eine Anmeldung im Januar 2027 wäre für einen Verzicht ab dem Geschäftsjahr 2027 zu spät. Das Opting-out könnte frühestens ab dem Geschäftsjahr 2028 gelten.
Warum ist diese Frist so wichtig?
Viele Gesellschaften gehen davon aus, dass sie ihre Revisionsstelle jederzeit abmelden können.
Das ist seit der Gesetzesänderung nicht mehr möglich.
Wer den Verzicht zu spät anmeldet, muss die Revision für ein weiteres Geschäftsjahr durchführen lassen und entsprechend auch die damit verbundenen Kosten tragen.
Es empfiehlt sich deshalb, die Änderung frühzeitig vorzubereiten und nicht bis zum letzten Tag des Geschäftsjahres zu warten.
5. Welche Unterlagen werden für ein Opting-out benötigt?
Für die Anmeldung eines Opting-out beim Handelsregister werden je nach Ausgangslage verschiedene Unterlagen benötigt.
Bei einer bestehenden GmbH oder AG sind insbesondere folgende Dokumente relevant:
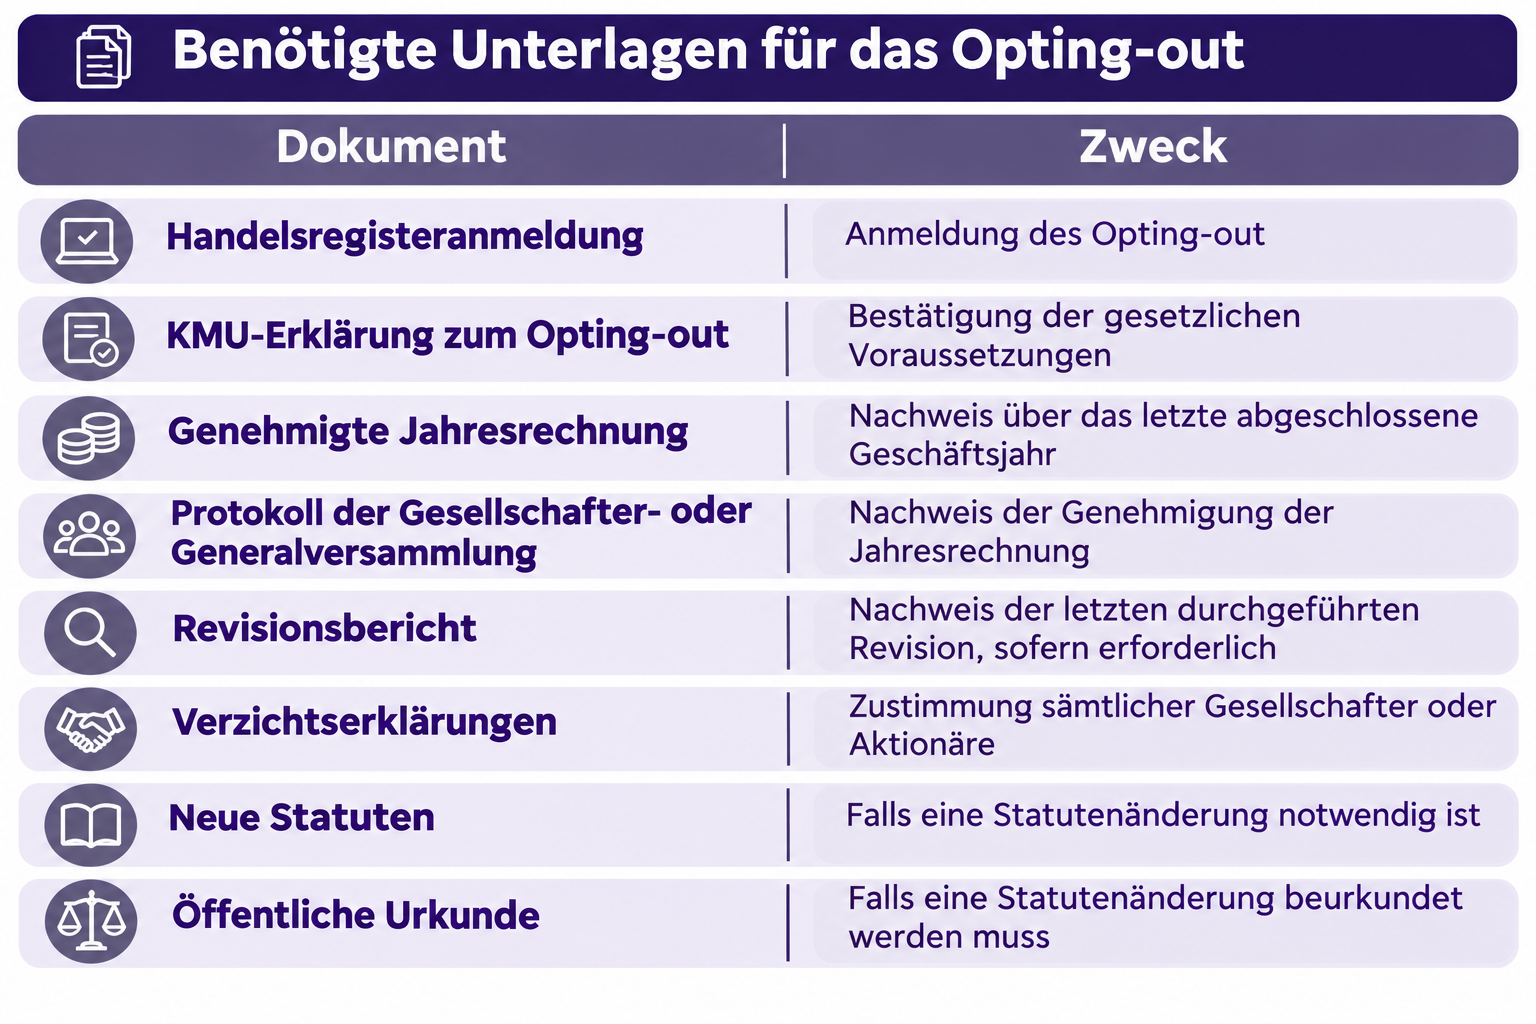
Die genauen Anforderungen können je nach Ausgangslage und Handelsregisteramt variieren.
Müssen die Statuten angepasst werden?
Ob eine Statutenänderung erforderlich ist, hängt von den bestehenden Statuten ab.
Wenn die Statuten ausdrücklich eine Revisionsstelle oder eine zwingende Revision vorsehen, müssen sie für ein gültiges Opting-out entsprechend angepasst werden.
Bei einer solchen Änderung ist grundsätzlich eine öffentliche Beurkundung des entsprechenden Beschlusses erforderlich.
Enthalten die Statuten hingegen keine zwingende Verpflichtung zur Wahl einer Revisionsstelle, kann ein Opting-out unter Umständen ohne Statutenänderung durchgeführt werden.
Es ist deshalb wichtig, die bestehenden Statuten vor der Anmeldung zu prüfen.
6. Wie läuft ein Opting-out beim Handelsregister ab?
Das Verfahren für eine bestehende GmbH oder AG lässt sich in mehrere Schritte unterteilen.
Schritt 1: Voraussetzungen prüfen
Zunächst wird geprüft, ob die Gesellschaft auf eine eingeschränkte Revision verzichten darf.
Dabei sind insbesondere die Anzahl Vollzeitstellen, die Zustimmung sämtlicher Gesellschafter beziehungsweise Aktionäre und die Pflicht zur ordentlichen Revision zu berücksichtigen.
Schritt 2: Statuten überprüfen
Anschliessend werden die bestehenden Statuten geprüft.
Falls eine Statutenänderung notwendig ist, muss diese vorbereitet und öffentlich beurkundet werden.
Schritt 3: Verzichtserklärungen einholen
Sämtliche Gesellschafter beziehungsweise Aktionäre müssen dem Verzicht zustimmen.
Die Zustimmung wird durch entsprechende Erklärungen oder ein geeignetes Versammlungsprotokoll dokumentiert.
Schritt 4: Unterlagen vorbereiten
Die Handelsregisteranmeldung und die KMU-Erklärung werden vorbereitet.
Zusätzlich werden die erforderlichen Jahresrechnungen, Versammlungsprotokolle und gegebenenfalls Revisionsberichte zusammengestellt.
Schritt 5: Anmeldung beim Handelsregister
Die vollständigen Unterlagen werden beim zuständigen Handelsregisteramt eingereicht.
Das Handelsregisteramt prüft die Anmeldung und trägt den Verzicht auf die eingeschränkte Revision ein.
Schritt 6: Bestehende Revisionsstelle löschen
Wichtig: Wenn bereits eine Revisionsstelle im Handelsregister eingetragen ist, wird diese nicht gleichzeitig mit der Eintragung des Opting-out gelöscht.
Die bestehende Revisionsstelle bleibt zunächst eingetragen und muss die letzte noch revisionspflichtige Jahresrechnung prüfen.
Erst nachdem die letzte geprüfte Jahresrechnung genehmigt wurde, kann die Löschung der Revisionsstelle separat beim Handelsregister angemeldet werden.
Damit handelt es sich um zwei getrennte Handelsregisterverfahren.
7. Opting-in: Wie kann eine Revisionsstelle wieder eingetragen werden?
Eine Gesellschaft, die bisher auf eine Revision verzichtet hat, kann wieder eine Revisionsstelle einsetzen.
Das wird als Opting-in bezeichnet.
Die Wiedereinführung einer Revisionsstelle kann freiwillig erfolgen oder aufgrund gesetzlicher beziehungsweise statutarischer Anforderungen notwendig werden.
Wann ist ein Opting-in sinnvoll?
Eine Gesellschaft kann sich aus verschiedenen Gründen für eine Revisionsstelle entscheiden:
- Eine Bank verlangt eine geprüfte Jahresrechnung für die Kreditvergabe.
- Ein Investor möchte eine unabhängige Prüfung der Jahresrechnung.
- Ein Gesellschafter oder Aktionär verlangt eine eingeschränkte Revision.
- Die Gesellschaft möchte ihre finanzielle Berichterstattung verbessern.
- Die Gesellschaft erfüllt die Voraussetzungen für ein Opting-out nicht mehr.
Kann ein Gesellschafter ein Opting-in verlangen?
Ja.
Gemäss Art. 727a Abs. 4 OR kann jeder Aktionär beziehungsweise Gesellschafter spätestens zehn Tage vor der Generalversammlung oder Gesellschafterversammlung die Durchführung einer eingeschränkten Revision verlangen.
In diesem Fall muss die Generalversammlung beziehungsweise Gesellschafterversammlung eine Revisionsstelle wählen.
Das bedeutet: Auch wenn ursprünglich alle Gesellschafter einem Opting-out zugestimmt haben, kann ein einzelner Gesellschafter später wieder eine eingeschränkte Revision verlangen.
Wie läuft ein freiwilliges Opting-in ab?
Für die Wiedereinführung einer Revisionsstelle sind insbesondere folgende Schritte notwendig:
- Geeignete Revisionsstelle auswählen.
- Beschluss der zuständigen Gesellschaftsversammlung über die Wahl der Revisionsstelle fassen.
- Wahlannahmeerklärung der Revisionsstelle einholen.
- Handelsregisteranmeldung vorbereiten.
- Revisionsstelle beim zuständigen Handelsregisteramt eintragen lassen.
Die Revisionsstelle muss die gesetzlichen Anforderungen an Zulassung und Unabhängigkeit erfüllen, soweit eine gesetzliche Revision durchgeführt wird.
Welche Unterlagen werden für das Opting-in benötigt?
Die genauen Unterlagen hängen davon ab, ob eine neue Revisionsstelle gewählt, eine bestehende Revisionsstelle wieder eingetragen oder gleichzeitig eine andere Statutenänderung vorgenommen wird.
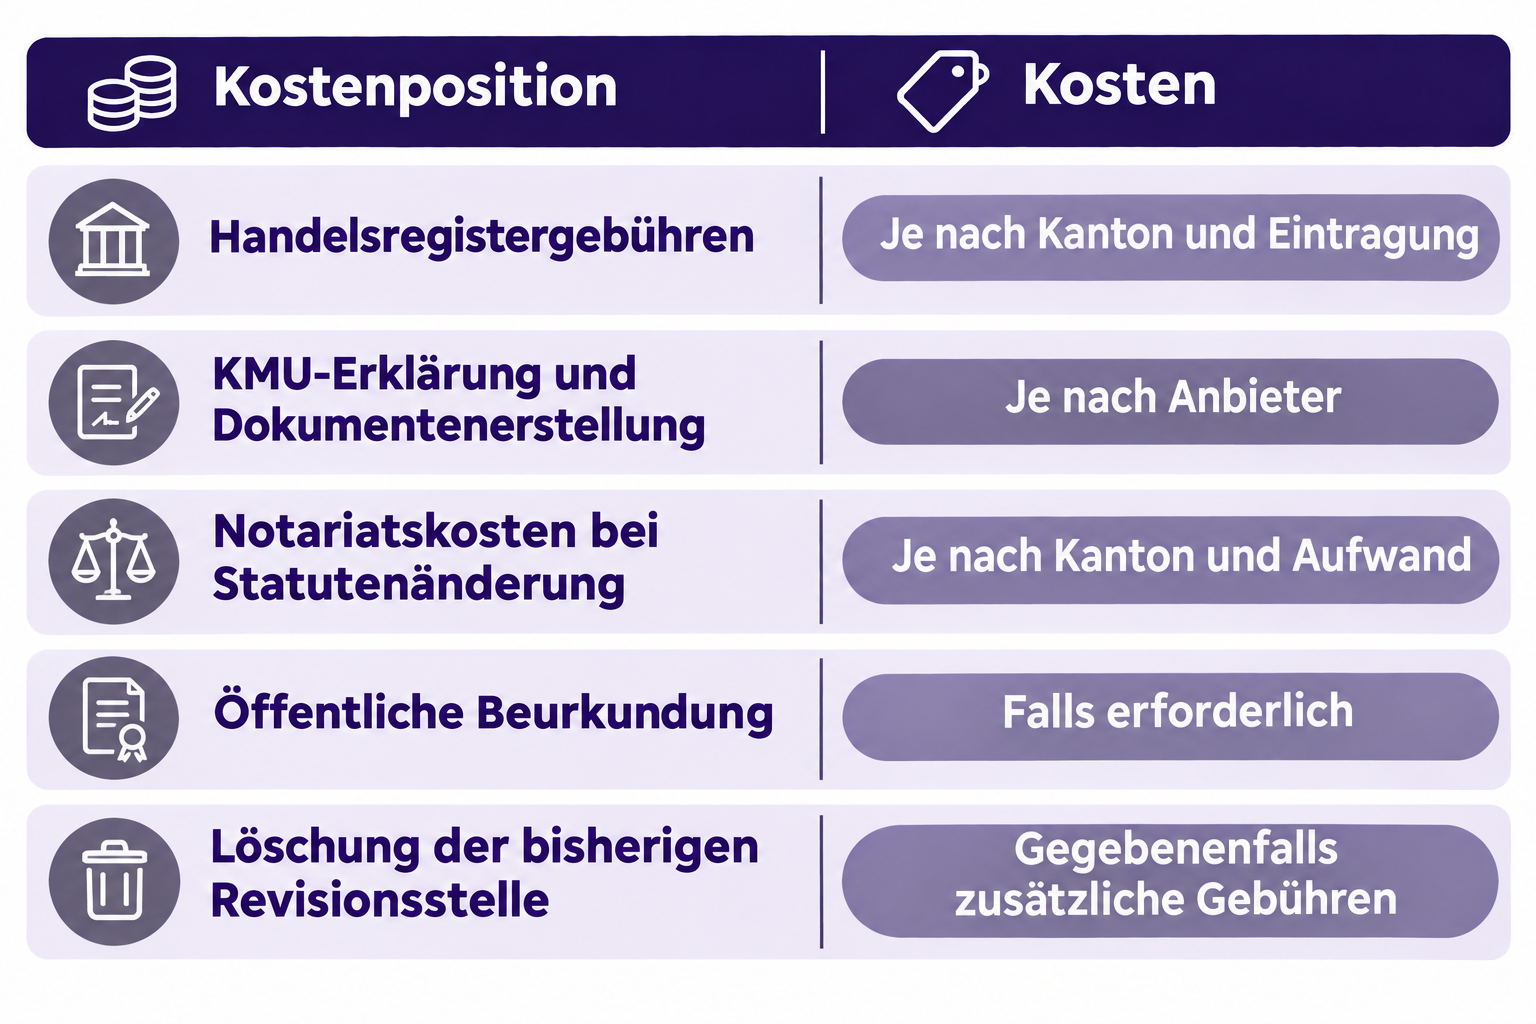
8. Was kostet ein Opting-out oder Opting-in?
Die Kosten hängen davon ab, ob lediglich der Revisionsstatus geändert wird oder zusätzlich eine Statutenänderung erforderlich ist.
Insbesondere bei bestehenden GmbHs und AGs können sich die Kosten aus mehreren Positionen zusammensetzen.
Kosten eines Opting-outs
Kosten eines Opting-ins
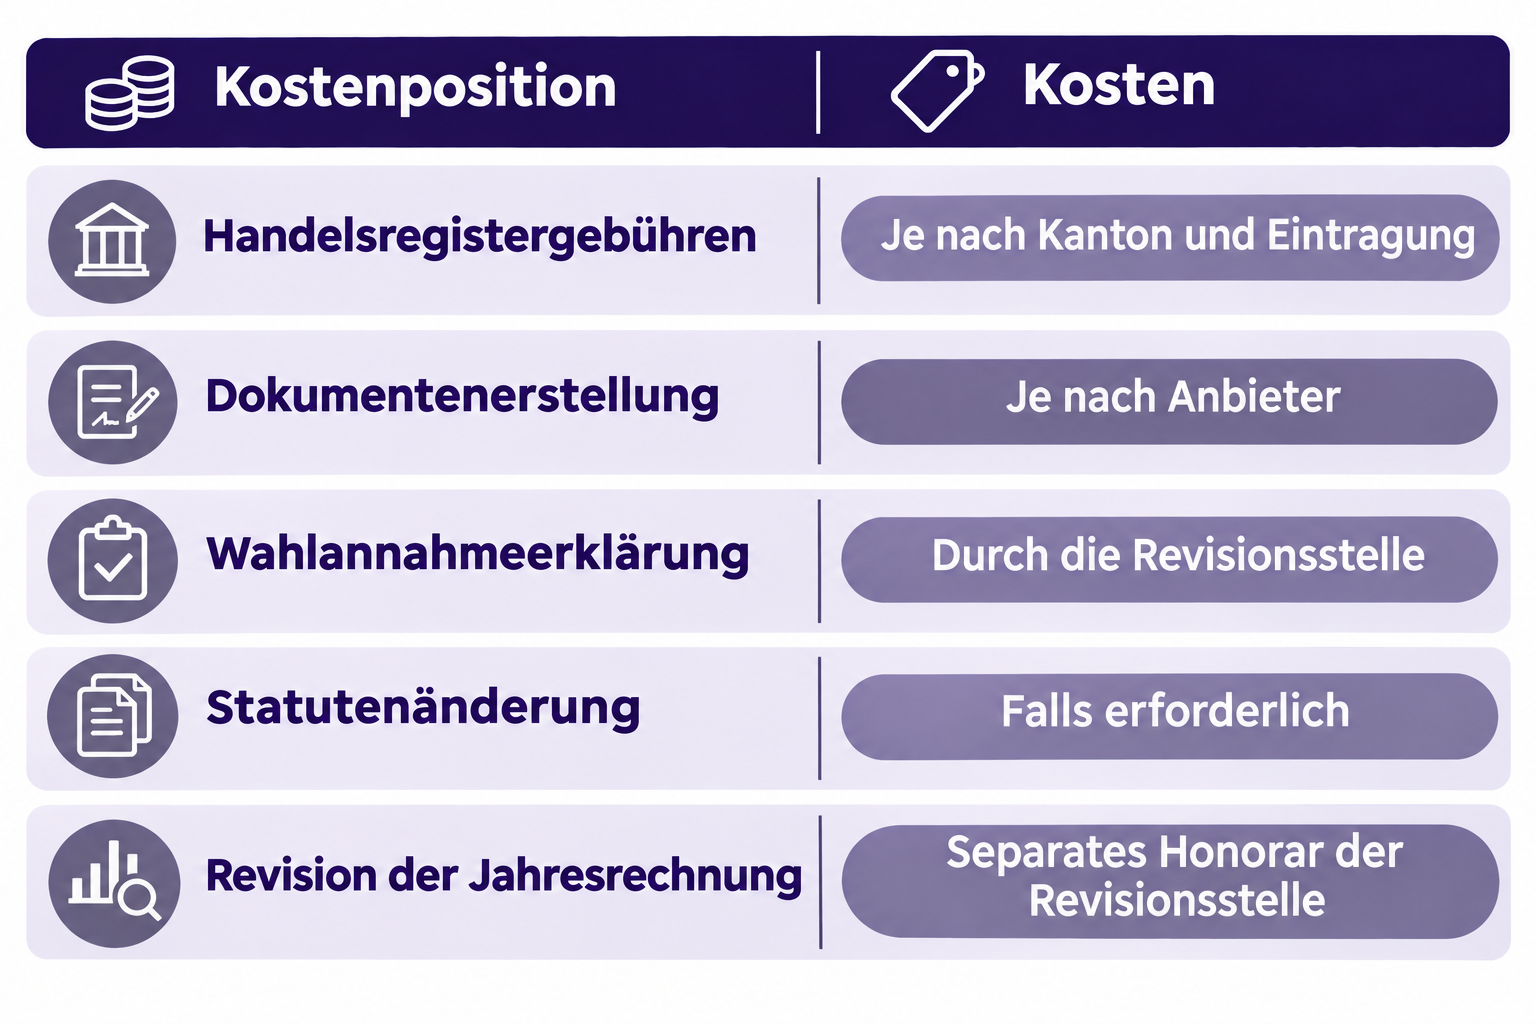
Bei einem Opting-in kommen insbesondere die laufenden Kosten für die Revision hinzu. Diese hängen von der Grösse und Komplexität der Gesellschaft sowie dem Umfang der Prüfung ab.
Die konkreten Kosten sollten deshalb vor der Anmeldung geklärt werden.
Opting-out oder Opting-in? Lass Deine Änderung professionell erledigen.
9. Was passiert, wenn die Voraussetzungen für ein Opting-out nicht mehr erfüllt sind?
Ein Opting-out ist nicht unter allen Umständen dauerhaft möglich.
Wenn die Gesellschaft beispielsweise mehr als zehn Vollzeitstellen im Jahresdurchschnitt beschäftigt oder künftig einer ordentlichen Revision unterliegt, kann sie nicht mehr auf die gesetzlich vorgeschriebene Revision verzichten.
In diesem Fall muss eine geeignete Revisionsstelle eingesetzt werden.
Auch wenn sich die Eigentümerstruktur ändert oder ein Gesellschafter eine eingeschränkte Revision verlangt, kann eine Wiedereinführung erforderlich werden.
Unternehmen sollten deshalb regelmässig überprüfen, ob die Voraussetzungen für ihr bestehendes Opting-out weiterhin erfüllt sind.
10. Revisionsstelle bei einer GmbH oder AG ändern: Was ist zu beachten?
Die Änderung der Revisionsstelle gehört zu den möglichen Mutationen einer Gesellschaft im Handelsregister.
Dabei ist zwischen verschiedenen Situationen zu unterscheiden:
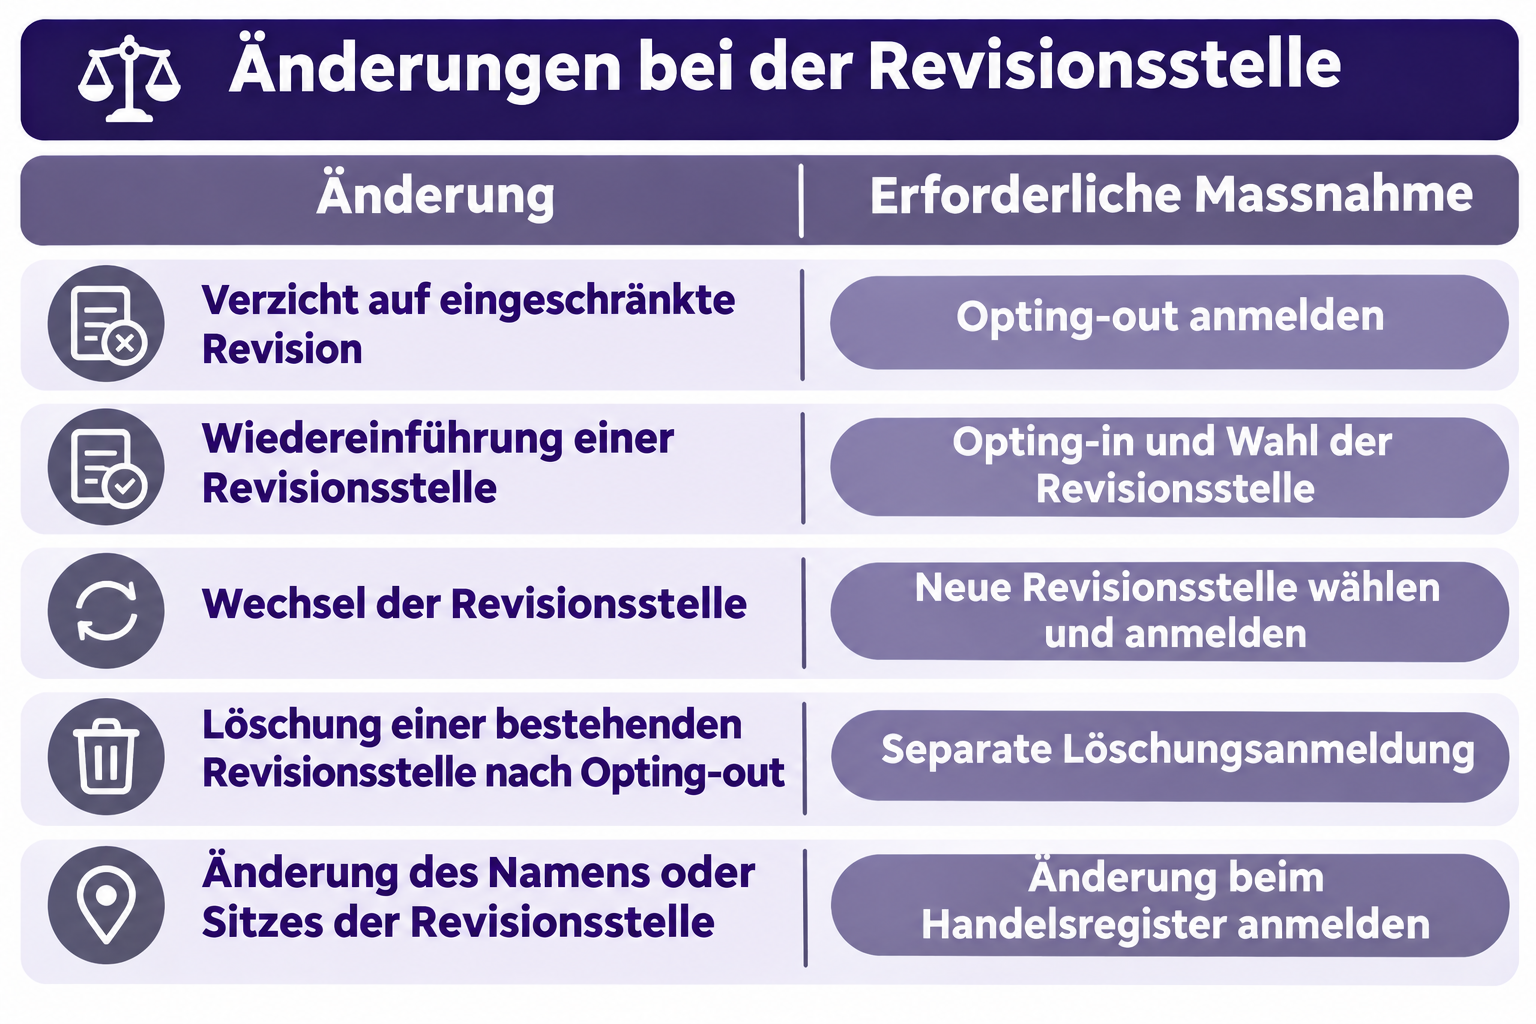
Bei einer GmbH ist grundsätzlich die Gesellschafterversammlung für die Wahl der Revisionsstelle zuständig. Bei einer AG liegt diese Zuständigkeit bei der Generalversammlung.
Die erforderlichen Beschlüsse und Unterlagen müssen den gesetzlichen und statutarischen Anforderungen entsprechen.
11. Opting-out und Opting-in mit notareo
Du möchtest bei Deiner GmbH oder AG auf eine Revisionsstelle verzichten oder wieder eine Revisionsstelle eintragen lassen?
notareo unterstützt Dich bei der Vorbereitung und Abwicklung der erforderlichen Handelsregisteränderung.
Wir prüfen die Ausgangslage, erstellen die notwendigen Unterlagen und kümmern uns um die Anmeldung beim zuständigen Handelsregisteramt.
Auch wenn zusätzlich eine Statutenänderung erforderlich ist, unterstützen wir Dich bei der Vorbereitung und notariellen Abwicklung.
So kannst Du Deine GmbH oder AG unkompliziert und korrekt an die gewünschte Revisionsform anpassen.
Fazit: Opting-out und Opting-in rechtzeitig planen
Ob bei einer Neugründung oder einer bestehenden GmbH beziehungsweise AG: Die Frage nach einer Revisionsstelle sollte frühzeitig geklärt werden.
Mit einem Opting-out können kleinere Unternehmen unter bestimmten Voraussetzungen auf die eingeschränkte Revision verzichten und dadurch laufende Revisionskosten vermeiden.
Ein Opting-in ermöglicht dagegen die Wiedereinführung einer Revisionsstelle, beispielsweise auf Wunsch eines Gesellschafters, einer Bank oder eines Investors.
Besonders wichtig ist die seit dem 1. Januar 2025 geltende Regelung: Ein Opting-out ist nur noch für zukünftige Geschäftsjahre möglich und muss vor Beginn des entsprechenden Geschäftsjahres beim Handelsregister angemeldet werden.
Wenn Du Deine Revisionsstelle ändern möchtest, solltest Du deshalb die Voraussetzungen, Fristen und erforderlichen Unterlagen frühzeitig prüfen lassen.
Spare Zeit und überlasse die Formalitäten uns.
Erfahre hier mehr über die wichtigsten Fragen rund um das Opting-in und Opting-out
Was bedeutet Opting-out bei einer GmbH?
Ein Opting-out bedeutet, dass die Gesellschafter einer GmbH einstimmig auf die gesetzlich vorgesehene eingeschränkte Revision verzichten. Voraussetzung ist unter anderem, dass die GmbH im Jahresdurchschnitt höchstens zehn Vollzeitstellen beschäftigt und nicht zu einer ordentlichen Revision verpflichtet ist.
Kann eine AG auf eine Revisionsstelle verzichten?
Ja. Eine AG kann unter den Voraussetzungen von Art. 727a Abs. 2 OR auf eine eingeschränkte Revision verzichten. Sämtliche Aktionäre müssen zustimmen und die Gesellschaft darf im Jahresdurchschnitt nicht mehr als zehn Vollzeitstellen beschäftigen. Eine Pflicht zur ordentlichen Revision darf nicht bestehen.
Kann ich bei einer bestehenden GmbH nachträglich ein Opting-out durchführen?
Ja. Ein nachträgliches Opting-out ist möglich, sofern die gesetzlichen Voraussetzungen erfüllt sind. Seit dem 1. Januar 2025 gilt der Verzicht jedoch nur noch für zukünftige Geschäftsjahre. Die Anmeldung muss vor Beginn des betreffenden Geschäftsjahres beim Handelsregister eingereicht werden.
Kann ein Opting-out rückwirkend erfolgen?
Nein. Seit dem 1. Januar 2025 ist ein rückwirkender Verzicht auf die eingeschränkte Revision nicht mehr zulässig. Das Opting-out kann ausschliesslich für zukünftige Geschäftsjahre angemeldet werden.
Müssen alle Gesellschafter dem Opting-out zustimmen?
Ja. Bei einer GmbH müssen sämtliche Gesellschafter und bei einer AG sämtliche Aktionäre dem Verzicht auf die eingeschränkte Revision zustimmen. Eine einfache Mehrheit reicht nicht aus.
Kann ein einzelner Gesellschafter ein Opting-in verlangen?
Ja. Jeder Gesellschafter einer GmbH beziehungsweise jeder Aktionär einer AG kann spätestens zehn Tage vor der Gesellschafterversammlung oder Generalversammlung eine eingeschränkte Revision verlangen. Die zuständige Versammlung muss in diesem Fall eine Revisionsstelle wählen.
Kann eine Gesellschaft trotz Opting-out freiwillig eine Revision durchführen lassen?
Ja. Eine Gesellschaft kann auch ohne gesetzliche Revisionsstelle freiwillig eine externe Prüfung ihrer Jahresrechnung durchführen lassen. Dabei handelt es sich jedoch nicht automatisch um eine gesetzliche eingeschränkte Revision im Sinne des Obligationenrechts.
Muss die Statuten einer GmbH für ein Opting-out geändert werden?
Nicht zwingend. Eine Statutenänderung ist insbesondere dann erforderlich, wenn die bestehenden Statuten eine Revisionsstelle oder eine zwingende Revision vorsehen. Die konkreten Statuten müssen deshalb vor der Anmeldung geprüft werden.
Kann die Revisionsstelle gleichzeitig mit dem Opting-out gelöscht werden?
Nein. Bei einer bestehenden Gesellschaft mit eingetragener Revisionsstelle erfolgen die Eintragung des Opting-out und die spätere Löschung der Revisionsstelle in getrennten Schritten. Die bestehende Revisionsstelle bleibt zunächst für die letzte noch revisionspflichtige Jahresrechnung eingetragen.
Was passiert, wenn eine GmbH mehr als zehn Vollzeitstellen beschäftigt?
Wenn die Gesellschaft mehr als zehn Vollzeitstellen im Jahresdurchschnitt beschäftigt, kann sie nicht mehr auf die eingeschränkte Revision verzichten. Sie muss eine Revisionsstelle einsetzen, sofern keine andere gesetzliche Ausnahme greift.
Was ist der Unterschied zwischen Opting-out und Opting-up?
Beim Opting-out verzichtet eine Gesellschaft auf die eingeschränkte Revision. Beim Opting-up wird eine ordentliche Revision verlangt, obwohl die Gesellschaft grundsätzlich nur einer eingeschränkten Revision unterliegen würde. Ein Opting-up kann unter den gesetzlichen Voraussetzungen von Aktionären verlangt werden, die zusammen mindestens zehn Prozent des Aktienkapitals vertreten.
Ist eine Revisionsstelle bei der Gründung einer GmbH zwingend?
Nicht immer. Eine GmbH kann bereits bei der Gründung auf eine eingeschränkte Revision verzichten, sofern die gesetzlichen Voraussetzungen erfüllt sind und sämtliche Gesellschafter zustimmen.
Wie lange dauert die Eintragung eines Opting-out?
Die Dauer hängt vom zuständigen Handelsregisteramt, der Vollständigkeit der Unterlagen und einer allfälligen Statutenänderung ab. Eine vollständige Anmeldung kann in der Regel innerhalb weniger Wochen bearbeitet werden. Die konkrete Dauer sollte beim zuständigen Handelsregisteramt abgeklärt werden.
Wer kann die Änderung der Revisionsstelle beim Handelsregister anmelden?
Die Anmeldung erfolgt durch die Gesellschaft beziehungsweise die hierzu gesetzlich und statutarisch berechtigten Personen. Die notwendigen Unterlagen müssen rechtsgültig unterzeichnet und beim zuständigen Handelsregisteramt eingereicht werden.
Du möchtest Deine Revisionsstelle ändern? notareo unterstützt Dich!
Diese Artikel könnten Dich auch interessieren
